La inflación y los salarios vuelven a encabezar la agenda justo cuando los equipos de compensación cierran sus presupuestos de 2027. La inflación de la zona euro saltó al 3,8% en septiembre de 2026, según la estimación adelantada de Eurostat, frente al 3,2% de agosto y el 2,0% de un año antes, impulsada por un choque energético ligado al conflicto en Oriente Medio (Eurostat, 2026a, 2026b). Mientras tanto, los salarios crecen en torno al 3%.
La pregunta para las direcciones de RRHH y los responsables de Total Rewards no es solo si la empresa puede permitirse pagar más, sino si una subida típica del 2–3% protege realmente el poder adquisitivo de la plantilla, y qué hacer si no lo hace. La mayoría de las personas trabajadoras en Europa todavía no han recuperado lo que perdieron después de 2021, así que una nueva ronda de pérdida de salario real llega encima de la anterior.
Esta guía combina los datos más recientes de Eurostat, el BCE y la OCDE con datos de ofertas de empleo de TalentUp para responder a tres preguntas: cuánto poder adquisitivo se ha perdido en cada país, si basta una subida del 3% en 2027 y cómo construir y comunicar un presupuesto salarial para 2027 en un periodo de subida de precios.
Puntos clave
- La inflación de la zona euro alcanzó el 3,8% en septiembre de 2026; España (5,0%), Bélgica (4,6%) e Italia (4,1%) están muy por encima de la media.
- Entre 2021 y 2025, los precios de la zona euro subieron un 22,6% y los salarios por hora un 19,2%: los salarios reales siguen alrededor de un 2,8% por debajo de su nivel de 2020, y un 8,6% por debajo en Italia.
- Con las tasas de septiembre, una subida del 3% es una pérdida de salario real en todas las grandes economías de la zona euro salvo los Países Bajos; frente a la previsión del BCE del 2,5% para 2027, es una pequeña ganancia real.
- Muy pocas empresas prometen protección frente a la inflación en sus ofertas: menos de 1 de cada 1.000 ofertas en Alemania y el Reino Unido en 2026, según datos de TalentUp.
- Construye el presupuesto de 2027 en partidas separadas (obligatoria, coste de vida, mérito, ajuste a mercado) y documenta los criterios de cada una, algo que exigirán las normas de transparencia salarial a medida que se apliquen las leyes nacionales.
Inflación y salarios en 2026: los últimos datos
El repunte es desigual. En la estimación adelantada de septiembre de 2026 de Eurostat, la inflación anual llegó al 5,0% en España, al 4,6% en Bélgica y al 4,1% en Italia, mientras que Francia (3,4%), Alemania (3,3%) y los Países Bajos (3,0%) se quedaron más cerca del 3% (Eurostat, 2026b). En agosto, las tasas en el conjunto de la UE iban del 0,3% de Suecia al 6,3% de Rumanía (Eurostat, 2026a).
Lo que impulsa la inflación importa para RRHH. Los precios de la energía subieron un 18,8% interanual en septiembre, mientras que la inflación de los servicios aumentó ligeramente hasta el 3,2% (Eurostat, 2026b). Los choques energéticos tienden a desvanecerse; la inflación de los servicios está muy ligada a los salarios y suele durar más. El BCE prevé una inflación general del 3,0% en 2026, el 2,5% en 2027 y el 2,1% en 2028, con un pico del 3,6% en el cuarto trimestre de 2026, y una inflación subyacente (sin energía ni alimentos) del 2,6% en 2027 (BCE, 2026a). Esas proyecciones se cerraron antes del salto de septiembre al 3,8%.
De momento, los salarios no han reaccionado. La remuneración por asalariado creció un 3,3% en el segundo trimestre de 2026, frente al 3,5% del primero, y el BCE señala que los salarios «no han mostrado hasta ahora una respuesta significativa al choque energético» (BCE, 2026b). Los costes laborales por hora subieron un 3,1% en la zona euro, con los sueldos y salarios un 3,0% más altos (Eurostat, 2026c). El indicador salarial del BCE apunta a un crecimiento de los salarios negociados del 2,7% en el primer semestre de 2027 (BCE, 2026c).
| Indicador (zona euro) |
Último dato |
Periodo |
Fuente |
| Inflación anual (IPCA) |
3,8% |
Septiembre de 2026 (adelantado) |
Eurostat |
| Inflación de la energía |
18,8% |
Septiembre de 2026 (adelantado) |
Eurostat |
| Remuneración por asalariado |
3,3% |
2.º trimestre de 2026 |
BCE |
| Sueldos y salarios por hora |
3,0% |
2.º trimestre de 2026 |
Eurostat |
| Salarios negociados (indicador salarial) |
2,7% |
1.er semestre de 2027 |
BCE |
| Previsión de inflación |
2,5% |
2027 |
BCE, septiembre de 2026 |
Con la inflación cerca del 4% y los salarios creciendo al 3% o menos, los salarios reales vuelven a caer.
Salarios reales en Europa desde 2021: ¿quién ha perdido poder adquisitivo?
Para entender cómo reaccionará la plantilla ante la nueva subida de precios, conviene mirar primero atrás. Entre 2021 y 2025, los precios de consumo de la zona euro subieron un 22,6% mientras que los salarios por hora subieron un 19,2%, lo que deja a la persona trabajadora media con aproximadamente un 2,8% menos de poder adquisitivo que en 2020, según nuestros cálculos a partir de datos de Eurostat (Eurostat, 2026d, 2026e).
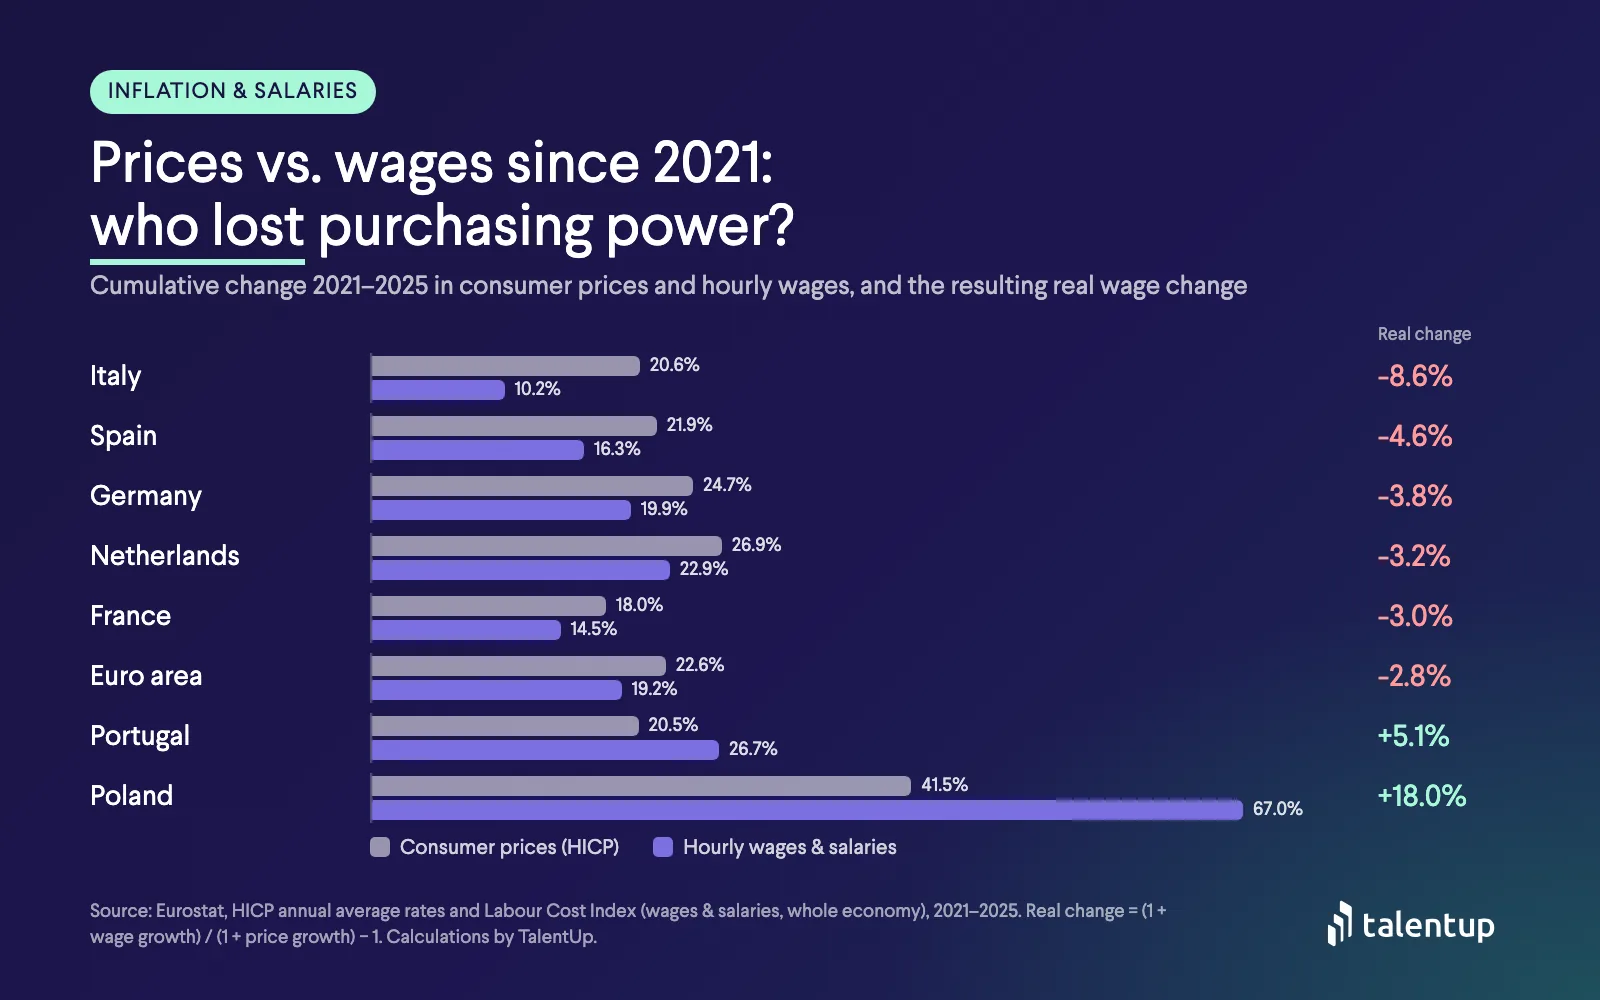
Variación acumulada de los precios de consumo (IPCA) y de los sueldos y salarios por hora (Índice de Coste Laboral), de la media anual de 2020 a la media anual de 2025. Fuente: Eurostat; cálculos de TalentUp.
| País |
Precios de consumo 2021–2025 |
Salarios por hora 2021–2025 |
Variación del salario real |
Subida necesaria para recuperar el nivel de 2020 |
| Italia |
+20,6% |
+10,2% |
−8,6% |
+9,4% |
| España |
+21,9% |
+16,3% |
−4,6% |
+4,8% |
| Alemania |
+24,7% |
+19,9% |
−3,8% |
+4,0% |
| Países Bajos |
+26,9% |
+22,9% |
−3,2% |
+3,3% |
| Francia |
+18,0% |
+14,5% |
−3,0% |
+3,1% |
| Zona euro |
+22,6% |
+19,2% |
−2,8% |
+2,9% |
| Portugal |
+20,5% |
+26,7% |
+5,1% |
— |
| Polonia |
+41,5% |
+67,0% |
+18,0% |
— |
Fuente: IPCA e Índice de Coste Laboral de Eurostat; cálculos de TalentUp. La «subida necesaria» es el aumento real, adicional a la inflación futura, que devolvería el poder adquisitivo de 2020.
La OCDE llega a una conclusión parecida: en el tercer trimestre de 2025, los salarios reales seguían por debajo de su nivel de principios de 2021 en la mitad (19) de los 37 países de la OCDE analizados, y más de un 2% por debajo en una cuarta parte de ellos, entre ellos Italia y España (OCDE, 2026).
Esta historia condiciona las expectativas. Quien ya ha perdido terreno es más sensible a una nueva subida de precios: una subida que habría parecido justa en un año de inflación baja ahora puede sentirse como un recorte salarial, lo que alimenta la desmotivación y la rotación precisamente entre los perfiles de alto rendimiento que tienen opciones en el mercado.
¿Basta una subida salarial del 3% en 2027?
Como explicamos en nuestro análisis de los presupuestos de subida salarial para 2027, la mayoría de las empresas de Europa occidental prevén subidas del 2–3%. Que un 3% sea «suficiente» depende de con qué dato de inflación lo compares.
Los profesionales de compensación ven lo mismo. Ludovic Wolff, responsable de la práctica de Rewards, Benefits & Share Plan de Alixio Group, resumió así una encuesta a casi 100 directores de RR. HH. y de compensación de grandes empresas francesas:
 Ludovic WolffResponsable de la práctica Rewards, Benefits & Share Plan, Alixio Group
Los presupuestos de revisión salarial vuelven a subir (2,3% para 2027, tras el 1,9% aplicado en 2026) PERO en un contexto volátil: la inflación prevista para 2027 oscila entre el 1,8% y el 2,2% según los institutos, porque depende mucho de la situación en Oriente Medio.
Una política salarial más individualizada: menos subidas generales (prácticamente desaparecen para los mandos), mientras crecen las subidas individuales y los presupuestos de promoción.
Mirando atrás (inflación actual). Con las tasas de septiembre de 2026, una subida del 3% es una pérdida real en todas las grandes economías de la zona euro salvo los Países Bajos, donde queda en tablas:
| País |
Inflación, sept. 2026 |
Valor real de una subida del 3% |
Con un salario de 40.000 € |
| España |
5,0% |
−2,0 pp |
−800 € |
| Bélgica |
4,6% |
−1,6 pp |
−640 € |
| Italia |
4,1% |
−1,1 pp |
−440 € |
| Zona euro |
3,8% |
−0,8 pp |
−320 € |
| Portugal |
3,6% |
−0,6 pp |
−240 € |
| Francia |
3,4% |
−0,4 pp |
−160 € |
| Alemania |
3,3% |
−0,3 pp |
−120 € |
| Países Bajos |
3,0% |
0,0 pp |
0 € |
Fuente: estimación adelantada de Eurostat, septiembre de 2026 (Eurostat, 2026b); cálculos de TalentUp. La columna en euros compara una subida de 1.200 € con el coste adicional de la misma cesta con la inflación actual; no tiene en cuenta los impuestos ni los patrones de consumo individuales. En Bélgica, la indexación automática cierra por ley buena parte de esta brecha (ver más abajo).
Mirando adelante (inflación esperada). Una subida pagada en 2027 se gasta a precios de 2027. Si el BCE acierta y la inflación media es del 2,5% en 2027, un aumento del 3% supone una ganancia real modesta. Pero esa previsión es anterior al salto de septiembre, y no hace nada por el 3–9% que la plantilla de Italia, España, Alemania, los Países Bajos y Francia ya ha perdido desde 2020.
La lectura práctica: un 3% basta para evitar una nueva pérdida real solo si la inflación baja como se prevé, y no repara las pérdidas pasadas. Dónde te sitúes en ese abanico debería depender de la exposición de tu plantilla, tu posicionamiento en el mercado y tu riesgo de rotación, no de un único dato de titular.
Los datos de agosto, publicados antes de la estimación adelantada, mostraban el mismo patrón con niveles más bajos:
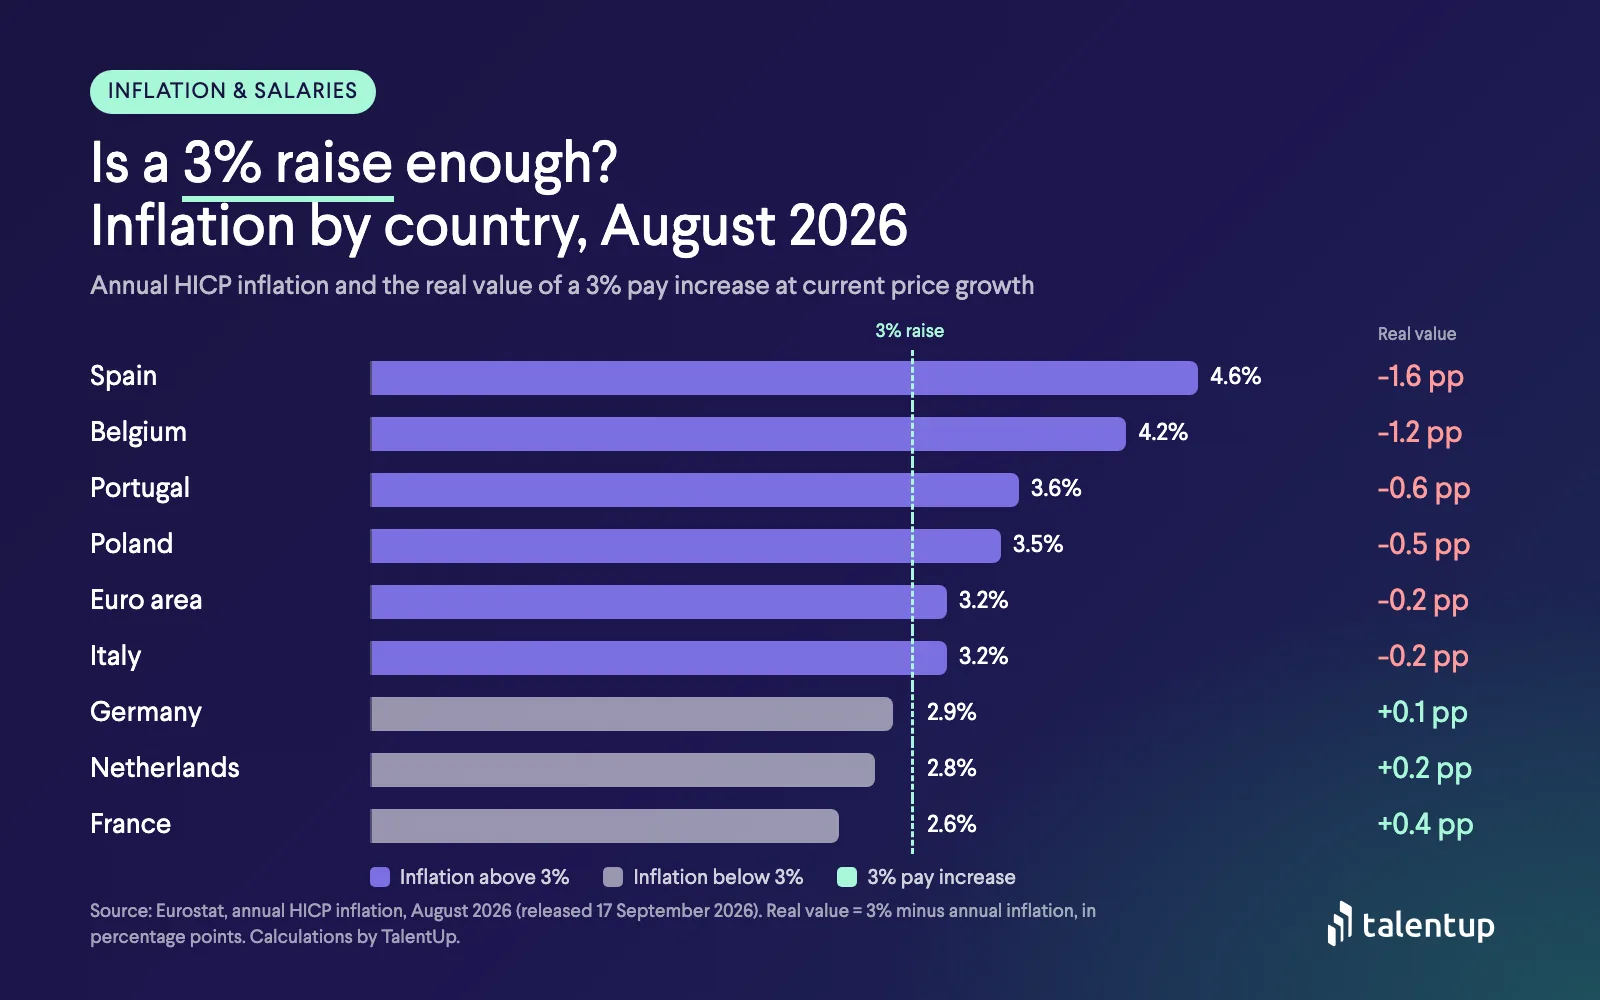
Inflación anual (IPCA) en agosto de 2026 frente a una subida salarial del 3%. Fuente: Eurostat (publicado el 17 de septiembre de 2026); cálculos de TalentUp.
¿Deberían los salarios estar vinculados a la inflación?
Cuando suben los precios, la plantilla y los comités de empresa piden subidas que igualen la inflación. Hay buenos argumentos en ambos sentidos, y la mayoría de las empresas europeas acaban optando por un modelo híbrido.
|
Actualización automática con la inflación |
Retribución basada en mercado y mérito con protección selectiva |
| Coste |
Convierte un choque de precios temporal en un aumento permanente del salario base, las pensiones y todas las subidas porcentuales futuras |
Coste permanente solo donde el mercado o el desempeño lo justifican; el apoyo temporal puede ser un pago único |
| Vínculo con el desempeño |
Débil: todo el mundo recibe la misma subida |
Fuerte: los ajustes por mérito y a mercado siguen diferenciados |
| Equidad |
El mismo porcentaje para todos, aunque la inflación golpea más a los salarios bajos |
Puede dirigirse a las bandas más bajas y a los puestos más expuestos |
| Retención |
Protege el poder adquisitivo de todo el mundo |
Protege primero los puestos críticos y en riesgo |
| Previsibilidad |
Baja: el coste depende de un índice que no controlas |
Alta: fijas las partidas de antemano |
El principio de fondo es sencillo: el salario base sigue al coste del trabajo, no al coste de la vida. La inflación te dice qué ha pasado con los precios; no te dice cuánto paga la competencia por un puesto. Un puesto puede estar bien pagado respecto al mercado aunque haya perdido terreno frente a la inflación, y al revés. Por eso el enfoque más sólido es separar la respuesta a la inflación del mérito y basar las decisiones individuales en datos de mercado, como explicamos en nuestra guía para equilibrar la equidad interna y la competitividad de mercado.
Los consultores de compensación coinciden. Al comentar la previsión salarial 2027 de Kienbaum para Suiza, Timon Forrer lo resumió así:
 Timon ForrerCompensation & Rewards Consultant, Kienbaum (Zúrich)
Mientras los sindicatos piden un 2,5% más de salario para todos, las empresas suizas planifican de media en torno al 1,1%, es decir, una subida en términos reales con la inflación prevista del 0,6%. […] Dicho de forma sencilla, la pregunta clave es: ¿cuánto tenemos que pagar, queremos pagar y podemos pagar para retener a las personas adecuadas? La inflación influye, sin duda, pero es solo un factor entre varios.
Lo que prometen realmente las empresas: datos de TalentUp
Si la retribución vinculada a la inflación fuera una práctica habitual, aparecería en las ofertas de empleo, donde las empresas anuncian sus políticas retributivas. Apenas aparece.
0,7 de cada 1.000
ofertas en Alemania mencionaban la compensación por inflación en 2026, frente a 1,6 en 2024
0,2 de cada 1.000
ofertas en el Reino Unido prometían subidas por coste de vida o vinculadas a la inflación en 2026, frente a 0,4 en 2024
3 ofertas de ~695.000
en España mencionaban una revisión salarial vinculada al IPC en 2026
Fuente: base de datos de ofertas de empleo de TalentUp, enero–septiembre de cada año. Consulta la metodología más abajo.
La caída en Alemania coincide con el fin de la Inflationsausgleichsprämie exenta de impuestos (hasta 3.000 € libres de impuestos y cotizaciones sociales, disponible hasta el 31 de diciembre de 2024), que muchas ofertas de 2024 incluían como beneficio (Handwerksblatt, 2024). En el Reino Unido, las menciones que quedan suelen prometer «una subida salarial en línea con la inflación» o una revisión anual por coste de vida. La señal es clara: la protección frente a la inflación casi nunca es un argumento de venta en la contratación. Las empresas compiten en niveles salariales, no en promesas de indexación, otra razón para resolver la respuesta a la inflación dentro del presupuesto interno y no en las cartas de oferta.
Indexación salarial en Europa: ¿qué es obligatorio?
Antes de fijar un presupuesto de mérito, cuantifica las subidas que estás obligado a pagar. Una inflación más alta hace que estas obligaciones sean mayores de lo previsto.
| País |
Mecanismo principal |
Qué implica para 2027 |
| Bélgica |
Indexación automática fijada por cada comisión paritaria. Por ejemplo, la comisión paritaria 200 (personal empleado) indexa los salarios cada 1 de enero; otras indexan cuando los precios suben un 2% |
La indexación absorberá la mayor parte de la brecha de inflación, con un coste para la empresa. Una reforma de 2026 limita el primer 2% de indexación a los primeros 4.000 € de salario bruto mensual desde el 1 de junio de 2026, con un segundo periodo de moderación a partir del 1 de enero de 2028; las empresas pagan el 50% del ahorro como cotizaciones sociales (DLA Piper, 2026) |
| España |
Convenios colectivos sectoriales y de empresa, muchos con cláusulas de revisión salarial vinculadas al IPC. El marco del V AENC recomendaba un 4% (2023), un 3% (2024) y un 3% (2025), más hasta un 1% adicional si el IPC de diciembre superaba la subida pactada (Garrigues, 2023) |
Revisa cada convenio aplicable por si tiene cláusulas de revisión que se activen con la inflación de 2026. El VI AENC (2026–2028) no se había firmado a finales de junio de 2026; los sindicatos proponían un 4% anual y una cláusula de revisión del 1,5% (CCOO & UGT, 2026; Qué!, 2026) |
| Alemania |
Convenios colectivos sectoriales (Tarifverträge), sin indexación automática |
Las subidas se negocian; entre 2022 y 2024 se usaron pagos únicos por inflación |
| Países Bajos |
Convenios colectivos sectoriales (cao), algunos con cláusulas de compensación de precios |
Revisa tu cao por si incluye compensación automática de precios |
| Francia, Italia |
Convenios sectoriales y actualizaciones del salario mínimo legal; sin indexación general de los salarios |
Las actualizaciones del salario mínimo y de los mínimos sectoriales elevan los suelos salariales |
Los salarios mínimos legales importan en todas partes. La OCDE constata que los salarios mínimos han subido más que los salarios medianos desde 2021, lo que comprime la parte baja de la distribución salarial (OCDE, 2026). Si los salarios de entrada siguen subiendo más rápido que el resto, la distancia entre perfiles junior y con experiencia se reduce, y las personas con más experiencia pueden sentirse infravaloradas.
Cómo construir un presupuesto salarial para 2027 en un periodo de inflación
Un único presupuesto de «3% para todos» ya no funciona. Divídelo en partidas con reglas distintas:
| Partida |
Finalidad |
Quién la recibe |
Diseño habitual |
| 1. Obligatoria |
Indexación, convenios colectivos, cambios en el salario mínimo |
Todas las personas cubiertas |
Fijada por ley o convenio: modélala con dos o tres escenarios de inflación |
| 2. Coste de vida |
Proteger el poder adquisitivo donde más duele |
Bandas más bajas y países más expuestos |
Importe fijo en euros o porcentaje escalonado; pago único si el choque parece temporal |
| 3. Mérito |
Recompensar el desempeño |
Diferenciada según la evaluación |
Matriz por desempeño y posición en la banda |
| 4. Ajuste a mercado |
Corregir puestos pagados por debajo del mercado |
Puestos críticos y difíciles de cubrir por debajo del rango |
Basada en benchmarks actuales, no en el índice de inflación |
| 5. Promoción |
Reconocer el paso a un nivel superior |
Personas promocionadas |
Normalmente se gestiona aparte de la revisión |
Cómo dimensionar cada partida:
- Empieza por la partida obligatoria. Calcula el coste de la indexación y de los convenios colectivos con la tasa de inflación actual y con un escenario más alto (por ejemplo, que el 3,8% de septiembre se mantenga a principios de 2027). Lo que quede es tu presupuesto discrecional.
- Mapea la exposición. Mide la variación del salario real de tu propia plantilla desde 2020, por país y banda salarial, usando la tabla anterior como referencia. Las personas con salarios más bajos dedican una parte mayor de sus ingresos a energía y alimentación, así que son quienes más notan la inflación.
- Decide entre apoyo permanente o puntual. Si esperas que la inflación vuelva hacia el 2,5% previsto por el BCE para 2027, un pago único por coste de vida protege a la plantilla sin elevar el salario base de forma permanente. Comprueba antes el tratamiento fiscal en cada país.
- Protege la partida de mérito. Si el coste de vida absorbe todo el presupuesto, los perfiles de alto rendimiento reciben lo mismo que el resto. Muchas empresas mantienen el mérito y los ajustes a mercado como una parte fija del presupuesto y financian el apoyo por coste de vida por separado.
- Prioriza las brechas con el mercado. Usa datos de mercado actuales para detectar los puestos que están a la vez por debajo del mercado y muy demandados: ahí es donde el riesgo de perder talento es mayor. Nuestra guía paso a paso de benchmarking salarial explica cómo hacerlo.
- Revisa la compresión. Después de modelar, revisa la distancia entre niveles y la posición de cada persona en su banda, para que las subidas de importe fijo en las bandas bajas no borren diferencias relevantes entre niveles.
- Aprovecha el resto del paquete. Las ayudas de comida y transporte, el apoyo para guardería y los planes de retribución flexible pueden aumentar el ingreso neto con un coste menor que una subida bruta equivalente, según la normativa fiscal local. La retribución variable es otra palanca: consulta nuestras guías sobre estructuras de bonus, el calendario de los bonus e incentivos a largo plazo.
Cómo comunicar los cambios en el salario real
La plantilla sabe lo que está pasando con los precios. Cómo expliques la revisión de 2027 importa casi tanto como las cifras.
- No exageres. Presentar una subida del 3% como generosa cuando la inflación ronda el 4% daña la confianza. Reconoce la brecha.
- Explica cómo se ha construido el presupuesto: las partidas obligatoria, de coste de vida, de mérito y de mercado, y por qué existe cada una.
- Separa los mensajes. Explica a cada persona qué parte de su subida responde al coste de vida y qué parte refleja el desempeño o la posición respecto al mercado.
- Muestra el paquete completo. Un informe de retribución total (total reward statement) ayuda a ver el valor de los beneficios, la retribución variable y las aportaciones a pensiones junto al salario base.
- Prepara a los mandos. Dales mensajes clave, los criterios de cada decisión y los datos que necesitan para responder a «¿por qué mi subida no ha igualado la inflación?».
Transparencia salarial: por qué tus decisiones de 2027 necesitan criterios documentados
La Directiva europea de transparencia salarial (Directiva (UE) 2023/970) tenía como plazo de transposición el 7 de junio de 2026, y sus obligaciones se aplican a través de las leyes nacionales a medida que cada Estado miembro la transpone. Cuando se apliquen, las empresas deberán usar criterios objetivos y neutros en cuanto al género para fijar la retribución y la progresión salarial, poner esos criterios a disposición de la plantilla y, en caso de conflicto, la carga de la prueba pasará a la empresa (European Parliament & Council of the European Union, 2023).
La obligación de informar sobre la brecha salarial de género empieza el 7 de junio de 2027 para las empresas de 250 o más personas trabajadoras (cada año) y de 150 a 249 (cada tres años), y el 7 de junio de 2031 para las de 100 a 149 (cada tres años). Si un informe muestra una brecha no justificada del 5% o más en una categoría de trabajadores que no se corrige en seis meses, es obligatoria una evaluación retributiva conjunta con la representación legal de la plantilla.
Para la revisión de 2027, esto significa que cada ajuste por coste de vida, mérito y mercado necesita una regla documentada y coherente. Una subida de importe fijo para las bandas bajas, por ejemplo, es fácil de justificar; las excepciones ad hoc no. Si todavía no has comprobado lo preparada que está tu estructura retributiva, nuestra guía sobre la ley europea de transparencia salarial de 2026 y el test gratuito de transparencia salarial son buenos puntos de partida.
Conclusión: checklist para equipos de C&B
- Mide la brecha de salario real de tu plantilla desde 2020, por país y banda salarial.
- Modela la partida obligatoria (indexación, convenios colectivos, salarios mínimos) con varios escenarios de inflación.
- Divide el presupuesto en partidas obligatoria, de coste de vida, de mérito, de ajuste a mercado y de promoción.
- Elige entre apoyo permanente o puntual según lo persistente que esperes que sea la inflación.
- Protege los salarios más bajos con subidas escalonadas o de importe fijo, y revisa después la compresión salarial.
- Haz benchmarking de los puestos críticos con datos de mercado actuales antes de tomar las decisiones finales.
- Documenta los criterios de cada ajuste, en línea con las normas de transparencia salarial a medida que se apliquen.
- Prepara a los mandos y la comunicación con la plantilla, incluidos los informes de retribución total.
La inflación y los salarios vuelven a ser una cuestión estratégica. La mayoría de las personas trabajadoras en Europa no han recuperado el poder adquisitivo que perdieron después de 2021, y una nueva subida de precios llega justo cuando las empresas planifican presupuestos prudentes del 2–3%. La respuesta no es igualar la inflación automáticamente, sino entender dónde está tu plantilla frente a los precios y frente al mercado, proteger a quienes están más expuestos, mantener una partida de mérito real y explicar con claridad cada decisión.
¿Quieres saber dónde están tus salarios? La plataforma de benchmarking salarial de TalentUp te ofrece benchmarks salariales actuales por puesto, seniority, tamaño de empresa y ciudad en toda Europa, para que tu respuesta a la inflación se base en el mercado de hoy y no en la encuesta del año pasado. Consulta nuestra metodología para ver cómo se construyen los datos.
Fuentes
- TalentUp. (2026). TalentUp job postings database, enero–septiembre de 2024 y 2026 [Conjunto de datos]. https://talentup.io/insights/
- CCOO & UGT. (2026). VI Acuerdo para el Empleo y la Negociación Colectiva (VI AENC): propuesta sindical. https://www.ccoo.es/5c29c4f6914d53a229a89bc39ace60ef000001.pdf
- DLA Piper. (2026, 2 de julio). Belgium introduces major reforms to automatic wage indexation. https://knowledge.dlapiper.com/dlapiperknowledge/globalemploymentlatestdevelopments/2026/belgium-introduces-major-reforms-to-automatic-wage-indexation
- European Central Bank. (2026a, septiembre). ECB staff macroeconomic projections for the euro area, September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
- European Central Bank. (2026b). Economic Bulletin, Issue 6, 2026. https://www.ecb.europa.eu/press/economic-bulletin/html/eb202606.en.html
- European Central Bank. (2026c, 16 de septiembre). ECB wage tracker at 2.7% in H1 2027, pointing to a modest uptick in negotiated wage growth [Nota de prensa]. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260916~7bc58ebef4.en.html
- European Parliament & Council of the European Union. (2023). Directive (EU) 2023/970 to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms. Diario Oficial de la Unión Europea, L 132, 21–44. https://eur-lex.europa.eu/eli/dir/2023/970/oj
- Eurostat. (2026a, 17 de septiembre). Annual inflation up to 3.2% in the euro area [Indicadores euro]. https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-17092026-ap
- Eurostat. (2026b, 2 de octubre). Euro area annual inflation up to 3.8% [Estimación adelantada, indicadores euro]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-ap
- Eurostat. (2026c, 16 de septiembre). Annual increase in labour costs at 3.1% in euro area [Indicadores euro]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
- Eurostat. (2026d). HICP – annual data (average index and rate of change) (prc_hicp_aind) [Conjunto de datos]. https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_aind/default/table
- Eurostat. (2026e). Labour cost index by NACE Rev. 2 activity – annual data (lc_lci_r2_a) [Conjunto de datos]. https://ec.europa.eu/eurostat/databrowser/view/lc_lci_r2_a/default/table
- Garrigues. (2023). Se publica el V Acuerdo para el Empleo y la Negociación Colectiva (V AENC). https://www.garrigues.com/es_ES/noticia/publica-v-acuerdo-empleo-negociacion-colectiva-v-aenc
- Handwerksblatt. (2024). Inflationsausgleichsprämie: 3.000 Euro steuerfrei bis Ende 2024. https://www.handwerksblatt.de/betriebsfuehrung/inflationsausgleichspraemie-3000-euro-steuerfrei-bis-ende-2024
- OECD. (2026). The real wage recovery is slowing down: The OECD wage bulletin. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/the-real-wage-recovery-is-slowing-down_680b8b36/507d3cf8-en.pdf
- Qué!. (2026, 23 de junio). Bloqueo por la renovación del AENC: CC.OO. amenaza con huelgas si no hay acuerdo salarial para 2026. https://www.que.es/2026/06/23/aenc-bloqueo-patronal-movilizaciones/