Inflation und Gehalt stehen wieder ganz oben auf der Agenda, genau in dem Moment, in dem Vergütungsteams ihre Budgets für 2027 abschließen. Die Inflation im Euroraum sprang laut Schnellschätzung von Eurostat im September 2026 auf 3,8 %, nach 3,2 % im August und 2,0 % ein Jahr zuvor, getrieben von einem Energieschock im Zusammenhang mit dem Konflikt im Nahen Osten (Eurostat, 2026a, 2026b). Die Löhne steigen derweil um rund 3 %.
Für HR-Leitungen und Total-Rewards-Verantwortliche stellt sich nicht nur die Frage, ob sich das Unternehmen mehr leisten kann, sondern ob eine übliche Erhöhung von 2–3 % die Kaufkraft der Mitarbeitenden überhaupt schützt und was zu tun ist, wenn nicht. Die meisten Beschäftigten in Europa haben noch nicht aufgeholt, was sie nach 2021 verloren haben. Eine neue Runde realer Lohneinbußen kommt also zu einer alten hinzu.
Dieser Leitfaden kombiniert die neuesten Daten von Eurostat, EZB und OECD mit Stellenanzeigendaten von TalentUp, um drei Fragen zu beantworten: Wie viel Kaufkraft ist nach Ländern verloren gegangen, reichen 3 % Gehaltserhöhung für 2027, und wie bauen und kommunizieren Sie ein Gehaltsbudget 2027 in einer Phase steigender Preise?
Das Wichtigste in Kürze
- Die Inflation im Euroraum erreichte im September 2026 3,8 %; Spanien (5,0 %), Belgien (4,6 %) und Italien (4,1 %) liegen deutlich über dem Durchschnitt.
- Von 2021 bis 2025 stiegen die Preise im Euroraum um 22,6 % und die Stundenlöhne um 19,2 %: Die Reallöhne liegen noch rund 2,8 % unter dem Niveau von 2020, in Italien sogar 8,6 % darunter.
- Bei den Raten vom September ist eine Erhöhung um 3 % in allen großen Volkswirtschaften des Euroraums außer den Niederlanden eine reale Gehaltskürzung; gemessen an der EZB-Prognose von 2,5 % für 2027 ist sie ein kleiner realer Zugewinn.
- Nur sehr wenige Arbeitgeber versprechen in Stellenanzeigen einen Inflationsschutz: laut TalentUp-Daten weniger als 1 von 1.000 Anzeigen in Deutschland und im Vereinigten Königreich im Jahr 2026.
- Bauen Sie das Budget 2027 aus getrennten Töpfen auf (verpflichtend, Lebenshaltungskosten, Leistung, Marktanpassung) und dokumentieren Sie die Kriterien für jeden davon, wie es die Regeln zur Entgelttransparenz verlangen werden, sobald die nationalen Gesetze gelten.
Inflation und Gehalt 2026: die neuesten Daten
Der Anstieg ist ungleich verteilt. In der Schnellschätzung von Eurostat für September 2026 erreichte die jährliche Inflation 5,0 % in Spanien, 4,6 % in Belgien und 4,1 % in Italien, während Frankreich (3,4 %), Deutschland (3,3 %) und die Niederlande (3,0 %) näher bei 3 % lagen (Eurostat, 2026b). Im August reichten die Raten in der gesamten EU von 0,3 % in Schweden bis 6,3 % in Rumänien (Eurostat, 2026a).
Was die Inflation antreibt, ist für HR entscheidend. Die Energiepreise stiegen im September um 18,8 % gegenüber dem Vorjahr, während die Inflation bei Dienstleistungen auf 3,2 % zulegte (Eurostat, 2026b). Energieschocks klingen in der Regel ab; die Dienstleistungsinflation hängt eng mit den Löhnen zusammen und hält meist länger an. Die EZB prognostiziert eine Gesamtinflation von 3,0 % für 2026, 2,5 % für 2027 und 2,1 % für 2028, mit einem Höchststand von 3,6 % im vierten Quartal 2026, sowie eine Kerninflation (ohne Energie und Lebensmittel) von 2,6 % im Jahr 2027 (EZB, 2026a). Diese Projektionen wurden vor dem Sprung auf 3,8 % im September fertiggestellt.
Die Löhne haben bislang nicht reagiert. Das Arbeitnehmerentgelt je Beschäftigten stieg im zweiten Quartal 2026 um 3,3 %, nach 3,5 % im ersten, und die EZB stellt fest, dass die Löhne „bisher keine nennenswerte Reaktion auf den Energieschock gezeigt“ haben (EZB, 2026b). Die Arbeitskosten pro Stunde stiegen im Euroraum um 3,1 %, die Löhne und Gehälter um 3,0 % (Eurostat, 2026c). Der Lohntracker der EZB deutet auf ein Wachstum der Tariflöhne von 2,7 % im ersten Halbjahr 2027 hin (EZB, 2026c).
| Indikator (Euroraum) |
Aktueller Wert |
Zeitraum |
Quelle |
| Jährliche Inflation (HVPI) |
3,8 % |
September 2026 (Schnellschätzung) |
Eurostat |
| Energieinflation |
18,8 % |
September 2026 (Schnellschätzung) |
Eurostat |
| Arbeitnehmerentgelt je Beschäftigten |
3,3 % |
Q2 2026 |
EZB |
| Löhne und Gehälter pro Stunde |
3,0 % |
Q2 2026 |
Eurostat |
| Tariflöhne (Lohntracker) |
2,7 % |
H1 2027 |
EZB |
| Inflationsprognose |
2,5 % |
2027 |
EZB, September 2026 |
Bei einer Inflation von fast 4 % und Lohnzuwächsen von 3 % oder weniger sinken die Reallöhne erneut.
Reallöhne in Europa seit 2021: Wer hat Kaufkraft verloren?
Um zu verstehen, wie Mitarbeitende auf den neuen Preisschub reagieren werden, lohnt sich zuerst ein Blick zurück. Von 2021 bis 2025 stiegen die Verbraucherpreise im Euroraum um 22,6 %, die Stundenlöhne dagegen um 19,2 %. Damit hat der durchschnittliche Beschäftigte nach unseren Berechnungen auf Basis von Eurostat-Daten rund 2,8 % weniger Kaufkraft als 2020 (Eurostat, 2026d, 2026e).
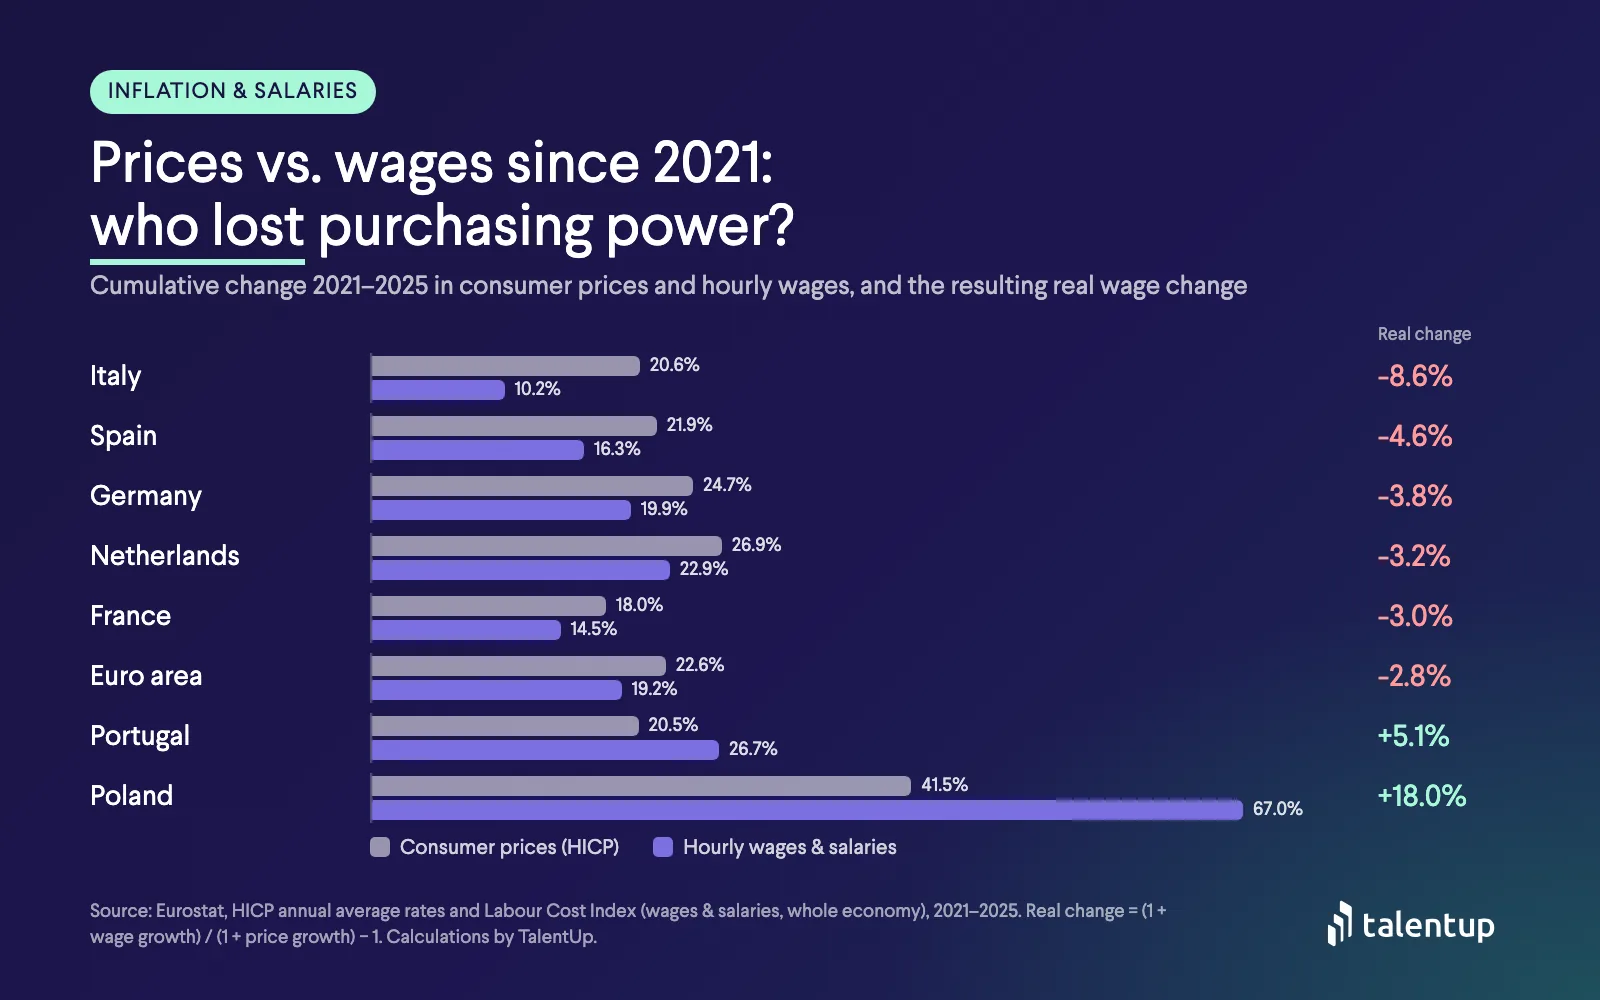
Kumulierte Veränderung der Verbraucherpreise (HVPI) und der Löhne und Gehälter pro Stunde (Arbeitskostenindex), Jahresdurchschnitt 2020 bis Jahresdurchschnitt 2025. Quelle: Eurostat; Berechnungen von TalentUp.
| Land |
Verbraucherpreise 2021–2025 |
Stundenlöhne 2021–2025 |
Reallohnveränderung |
Nötige Erhöhung, um das Niveau von 2020 zu erreichen |
| Italien |
+20,6 % |
+10,2 % |
−8,6 % |
+9,4 % |
| Spanien |
+21,9 % |
+16,3 % |
−4,6 % |
+4,8 % |
| Deutschland |
+24,7 % |
+19,9 % |
−3,8 % |
+4,0 % |
| Niederlande |
+26,9 % |
+22,9 % |
−3,2 % |
+3,3 % |
| Frankreich |
+18,0 % |
+14,5 % |
−3,0 % |
+3,1 % |
| Euroraum |
+22,6 % |
+19,2 % |
−2,8 % |
+2,9 % |
| Portugal |
+20,5 % |
+26,7 % |
+5,1 % |
— |
| Polen |
+41,5 % |
+67,0 % |
+18,0 % |
— |
Quelle: Eurostat HVPI und Arbeitskostenindex; Berechnungen von TalentUp. „Nötige Erhöhung“ ist der reale Zuwachs zusätzlich zur künftigen Inflation, der die Kaufkraft von 2020 wiederherstellen würde.
Die OECD kommt zu einem ähnlichen Ergebnis: Im dritten Quartal 2025 lagen die Reallöhne in der Hälfte (19) der 37 untersuchten OECD-Länder noch unter ihrem Niveau von Anfang 2021, in einem Viertel davon um mehr als 2 %, darunter Italien und Spanien (OECD, 2026).
Diese Vorgeschichte prägt die Erwartungen. Wer bereits an Boden verloren hat, reagiert empfindlicher auf einen neuen Preisanstieg: Eine Erhöhung, die in einem Jahr mit niedriger Inflation fair gewirkt hätte, kann sich jetzt wie eine Gehaltskürzung anfühlen. Das fördert innere Kündigung und Fluktuation, und zwar gerade bei den Leistungsträgern, die auf dem Markt Alternativen haben.
Reichen 3 % Gehaltserhöhung im Jahr 2027?
Wie wir in unserer Analyse der Budgets für Gehaltserhöhungen 2027 erläutert haben, planen die meisten westeuropäischen Unternehmen Erhöhungen von 2–3 %. Ob 3 % „genug“ sind, hängt davon ab, mit welcher Inflationsrate Sie vergleichen.
Praktiker sehen dasselbe Muster. Ludovic Wolff, Leiter der Practice Rewards, Benefits & Share Plan bei der Alixio Group, fasste eine Umfrage unter fast 100 HR- und Vergütungsverantwortlichen großer französischer Unternehmen so zusammen:
 Ludovic WolffPractice Leader Rewards, Benefits & Share Plan, Alixio Group
Die Budgets für Gehaltsrunden steigen wieder (2,3 % für 2027 nach 1,9 % tatsächlich gewährten Erhöhungen 2026) – ABER in einem volatilen Umfeld: Die für 2027 erwartete Inflation liegt je nach Institut zwischen 1,8 % und 2,2 %, weil sie stark von der Lage im Nahen Osten abhängt.
Eine stärker individualisierte Gehaltspolitik: weniger allgemeine Erhöhungen (für Führungskräfte fast verschwunden), während individuelle Erhöhungen und Beförderungsbudgets wachsen.
Der Blick zurück (aktuelle Inflation). Bei den Raten vom September 2026 ist eine Erhöhung um 3 % in allen großen Volkswirtschaften des Euroraums eine reale Kürzung, außer in den Niederlanden, wo sie gerade ausgeglichen ist:
| Land |
Inflation, Sept. 2026 |
Realer Wert einer Erhöhung um 3 % |
Bei einem Gehalt von 40.000 € |
| Spanien |
5,0 % |
−2,0 Pp. |
−800 € |
| Belgien |
4,6 % |
−1,6 Pp. |
−640 € |
| Italien |
4,1 % |
−1,1 Pp. |
−440 € |
| Euroraum |
3,8 % |
−0,8 Pp. |
−320 € |
| Portugal |
3,6 % |
−0,6 Pp. |
−240 € |
| Frankreich |
3,4 % |
−0,4 Pp. |
−160 € |
| Deutschland |
3,3 % |
−0,3 Pp. |
−120 € |
| Niederlande |
3,0 % |
0,0 Pp. |
0 € |
Quelle: Eurostat-Schnellschätzung, September 2026 (Eurostat, 2026b); Berechnungen von TalentUp. Die Euro-Spalte vergleicht eine Erhöhung um 1.200 € mit den Mehrkosten desselben Warenkorbs bei der aktuellen Inflation; Steuern und individuelles Konsumverhalten bleiben unberücksichtigt. In Belgien schließt die automatische Indexierung einen Großteil dieser Lücke von Gesetzes wegen (siehe unten).
Der Blick nach vorn (erwartete Inflation). Eine 2027 gezahlte Erhöhung wird zu Preisen von 2027 ausgegeben. Wenn die EZB recht behält und die Inflation 2027 durchschnittlich 2,5 % beträgt, ist eine Erhöhung um 3 % ein bescheidener realer Zugewinn. Diese Prognose stammt jedoch aus der Zeit vor dem Sprung im September, und sie ändert nichts an den 3–9 %, die Beschäftigte in Italien, Spanien, Deutschland, den Niederlanden und Frankreich seit 2020 bereits verloren haben.
Die praktische Lesart: 3 % reichen nur dann aus, um eine weitere reale Kürzung zu vermeiden, wenn die Inflation wie prognostiziert sinkt, und sie gleichen vergangene Verluste nicht aus. Wo Sie sich auf diesem Spektrum positionieren, sollte von der Betroffenheit Ihrer Belegschaft, Ihrer Marktposition und Ihrem Fluktuationsrisiko abhängen, nicht von einer einzelnen Schlagzeilenzahl.
Die Daten vom August, die vor der Schnellschätzung veröffentlicht wurden, zeigten dasselbe Muster auf niedrigerem Niveau:
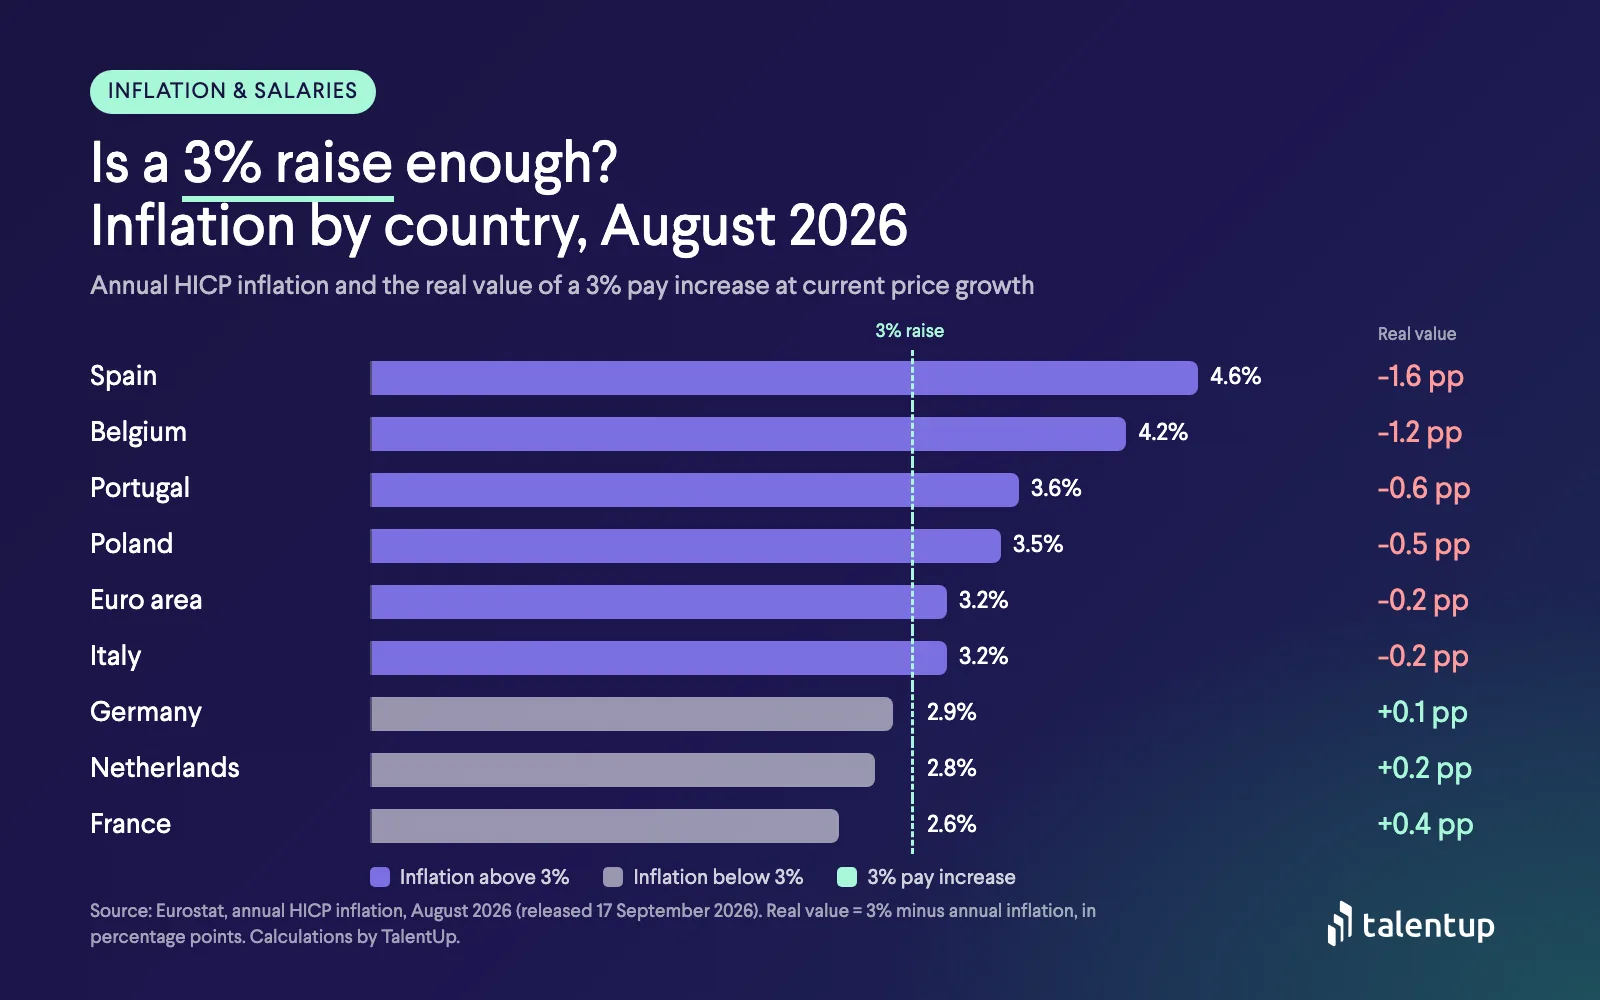
Jährliche HVPI-Inflation im August 2026 im Vergleich zu einer Gehaltserhöhung von 3 %. Quelle: Eurostat (veröffentlicht am 17. September 2026); Berechnungen von TalentUp.
Sollten Gehälter an die Inflation gekoppelt werden?
Wenn die Preise steigen, fordern Beschäftigte und Betriebsräte Erhöhungen in Höhe der Inflation. Für beide Seiten gibt es gute Argumente, und die meisten europäischen Arbeitgeber landen bei einer Mischform.
|
Automatischer Inflationsausgleich |
Markt- und leistungsbasierte Vergütung mit gezieltem Schutz |
| Kosten |
Verwandelt einen vorübergehenden Preisschock in einen dauerhaften Anstieg des Grundgehalts, der Altersversorgung und jeder künftigen prozentualen Erhöhung |
Dauerhafte Kosten nur dort, wo Markt oder Leistung es rechtfertigen; vorübergehende Unterstützung kann einmalig sein |
| Leistungsbezug |
Schwach: Alle erhalten dieselbe Erhöhung |
Stark: Leistungserhöhungen und Marktanpassungen bleiben differenziert |
| Fairness |
Gleicher Prozentsatz für alle, obwohl die Inflation Geringverdienende stärker trifft |
Kann gezielt auf untere Gehaltsbänder und die am stärksten betroffenen Rollen ausgerichtet werden |
| Mitarbeiterbindung |
Schützt die Kaufkraft aller |
Schützt zuerst kritische und abwanderungsgefährdete Rollen |
| Planbarkeit |
Gering: Die Kosten hängen von einem Index ab, den Sie nicht steuern |
Hoch: Sie legen die Töpfe im Voraus fest |
Das Grundprinzip ist einfach: Das Grundgehalt folgt den Arbeitskosten, nicht den Lebenshaltungskosten. Die Inflation zeigt Ihnen, was mit den Preisen passiert ist; sie sagt Ihnen nicht, was Wettbewerber für eine Rolle zahlen. Eine Rolle kann im Marktvergleich gut bezahlt sein, auch wenn sie gegenüber der Inflation an Boden verloren hat, und umgekehrt. Deshalb ist der robusteste Ansatz, die Reaktion auf die Inflation von der Leistungskomponente zu trennen und individuelle Entscheidungen an Marktdaten auszurichten, wie wir in unserem Leitfaden zu interner Gerechtigkeit und externer Wettbewerbsfähigkeit erklären.
Vergütungsberater sehen es ähnlich. Zur Kienbaum-Gehaltsentwicklungsprognose 2027 für die Schweiz schrieb Timon Forrer:
 Timon ForrerCompensation & Rewards Consultant, Kienbaum (Zürich)
Während die Gewerkschaften 2,5 % mehr Lohn für alle fordern, planen Schweizer Unternehmen aktuell durchschnittlich rund 1,1 %, sprich bei den prognostizierten 0,6 % Inflation eine Reallohnerhöhung. […] Die zentrale Frage lautet vereinfacht: Wie viel müssen, wollen und können wir bezahlen, um die richtigen Mitarbeitenden zu halten? Inflation spielt dabei durchaus eine Rolle – sie ist aber nur ein Faktor unter mehreren.
Was Arbeitgeber tatsächlich versprechen: TalentUp-Daten
Wäre eine inflationsgekoppelte Vergütung gängige Praxis, würde sie sich in Stellenanzeigen zeigen, in denen Arbeitgeber ihre Vergütungspolitik bewerben. Das ist kaum der Fall.
0,7 von 1.000
Stellenanzeigen in Deutschland erwähnten 2026 einen Inflationsausgleich, nach 1,6 im Jahr 2024
0,2 von 1.000
Stellenanzeigen im Vereinigten Königreich versprachen 2026 Erhöhungen nach Lebenshaltungskosten oder Inflation, nach 0,4 im Jahr 2024
3 von ~695.000
Anzeigen in Spanien erwähnten 2026 eine an den Verbraucherpreisindex gekoppelte Gehaltsüberprüfung
Quelle: TalentUp-Datenbank für Stellenanzeigen, jeweils Januar–September. Siehe Methodik unten.
Der Rückgang in Deutschland fällt mit dem Ende der steuerfreien Inflationsausgleichsprämie zusammen (bis zu 3.000 € steuer- und sozialversicherungsfrei, möglich bis 31. Dezember 2024), die viele Anzeigen 2024 als Benefit aufführten (Handwerksblatt, 2024). Im Vereinigten Königreich versprechen die verbleibenden Erwähnungen meist „eine Gehaltserhöhung im Einklang mit der Inflation“ oder eine jährliche Überprüfung nach Lebenshaltungskosten. Das Signal ist eindeutig: Inflationsschutz ist im Recruiting fast nie ein Verkaufsargument. Arbeitgeber konkurrieren über das Gehaltsniveau, nicht über Indexierungsversprechen. Ein weiterer Grund, die Reaktion auf die Inflation im internen Budget zu regeln und nicht in Angebotsschreiben.
Lohnindexierung in Europa: Was ist verpflichtend?
Bevor Sie ein Leistungsbudget festlegen, beziffern Sie die Erhöhungen, zu denen Sie verpflichtet sind. Eine höhere Inflation macht diese Verpflichtungen größer als geplant.
| Land |
Hauptmechanismus |
Was das für 2027 bedeutet |
| Belgien |
Automatische Indexierung, festgelegt von der jeweiligen paritätischen Kommission. Die paritätische Kommission 200 (Angestellte) indexiert die Gehälter beispielsweise jeweils zum 1. Januar; andere indexieren, sobald die Preise um 2 % steigen |
Die Indexierung wird den Großteil der Inflationslücke auffangen, auf Kosten des Arbeitgebers. Eine Reform von 2026 begrenzt die ersten 2 % der Indexierung ab dem 1. Juni 2026 auf die ersten 4.000 € des monatlichen Bruttogehalts, mit einer zweiten Moderationsphase ab dem 1. Januar 2028; Arbeitgeber zahlen 50 % der Einsparung als Sozialbeiträge (DLA Piper, 2026) |
| Spanien |
Branchen- und Firmentarifverträge (convenios colectivos), viele mit an den Verbraucherpreisindex gekoppelten Lohnrevisionsklauseln (cláusulas de revisión salarial). Das Rahmenabkommen V AENC empfahl 4 % (2023), 3 % (2024) und 3 % (2025) sowie bis zu 1 % zusätzlich, falls der Verbraucherpreisindex im Dezember die vereinbarte Erhöhung überstieg (Garrigues, 2023) |
Prüfen Sie jeden anwendbaren convenio auf Revisionsklauseln, die durch die Inflation 2026 ausgelöst werden. Das VI AENC (2026–2028) war Ende Juni 2026 noch nicht unterzeichnet; die Gewerkschaften schlugen 4 % pro Jahr und eine Revisionsklausel von 1,5 % vor (CCOO & UGT, 2026; Qué!, 2026) |
| Deutschland |
Branchentarifverträge (Tarifverträge), keine automatische Indexierung |
Gehaltserhöhungen werden verhandelt; 2022–2024 wurden einmalige Inflationsprämien genutzt |
| Niederlande |
Branchentarifverträge (cao), teils mit Klauseln zum Preisausgleich |
Prüfen Sie Ihren cao auf einen automatischen Preisausgleich |
| Frankreich, Italien |
Branchenvereinbarungen und Anpassungen des gesetzlichen Mindestlohns; keine allgemeine Indexierung der Gehälter |
Anpassungen des Mindestlohns und der Branchenmindestlöhne heben die Gehaltsuntergrenzen an |
Gesetzliche Mindestlöhne spielen überall eine Rolle. Die OECD stellt fest, dass die Mindestlöhne seit 2021 stärker gestiegen sind als die Medianlöhne, was das untere Ende der Lohnverteilung staucht (OECD, 2026). Steigen die Einstiegsgehälter weiterhin schneller als der Rest, schrumpft der Abstand zwischen Berufseinsteigern und erfahrenen Mitarbeitenden, und erfahrene Kräfte fühlen sich womöglich unterbewertet.
So planen Sie ein Gehaltsbudget 2027 in Zeiten der Inflation
Ein einheitliches Budget nach dem Motto „3 % für alle“ funktioniert nicht mehr. Teilen Sie es in Töpfe mit unterschiedlichen Regeln auf:
| Topf |
Zweck |
Wer ihn erhält |
Typische Ausgestaltung |
| 1. Verpflichtend |
Indexierung, Tarifverträge, Mindestlohnänderungen |
Alle erfassten Beschäftigten |
Durch Gesetz oder Vereinbarung festgelegt: in zwei oder drei Inflationsszenarien modellieren |
| 2. Lebenshaltungskosten |
Kaufkraft dort schützen, wo es am meisten schmerzt |
Untere Gehaltsbänder und die am stärksten betroffenen Länder |
Fester Eurobetrag oder gestaffelter Prozentsatz; einmalig, wenn der Schock vorübergehend erscheint |
| 3. Leistung |
Leistung honorieren |
Differenziert nach Beurteilung |
Matrix nach Leistung und Position im Gehaltsband |
| 4. Marktanpassung |
Unter Marktniveau bezahlte Rollen korrigieren |
Kritische und schwer zu besetzende Rollen unterhalb der Spanne |
Auf Basis aktueller Benchmarks, nicht des Inflationsindex |
| 5. Beförderung |
Aufstieg auf eine höhere Ebene anerkennen |
Beförderte Mitarbeitende |
Meist getrennt von der Gehaltsrunde gesteuert |
So bemessen Sie die einzelnen Töpfe:
- Beginnen Sie mit dem verpflichtenden Topf. Berechnen Sie die Kosten von Indexierung und Tarifverträgen bei der aktuellen Inflationsrate und in einem höheren Szenario (zum Beispiel, wenn die 3,8 % vom September bis Anfang 2027 anhalten). Was übrig bleibt, ist Ihr frei verfügbares Budget.
- Erfassen Sie die Betroffenheit. Messen Sie die Reallohnveränderung Ihrer eigenen Belegschaft seit 2020 nach Land und Gehaltsband und nutzen Sie die Tabelle oben als Referenz. Geringverdienende geben einen größeren Teil ihres Einkommens für Energie und Lebensmittel aus und spüren die Inflation daher am stärksten.
- Entscheiden Sie zwischen dauerhafter und einmaliger Unterstützung. Wenn Sie erwarten, dass die Inflation 2027 in Richtung der von der EZB prognostizierten 2,5 % zurückgeht, schützt eine einmalige Zahlung für Lebenshaltungskosten die Mitarbeitenden, ohne das Grundgehalt dauerhaft anzuheben. Prüfen Sie vorher die steuerliche Behandlung in jedem Land.
- Schützen Sie den Leistungstopf. Wenn die Lebenshaltungskosten das gesamte Budget aufzehren, erhalten Top-Performer dasselbe wie alle anderen. Viele Arbeitgeber halten Leistungserhöhungen und Marktanpassungen bei einem festen Anteil des Budgets und finanzieren die Unterstützung bei den Lebenshaltungskosten separat.
- Priorisieren Sie Marktlücken. Ermitteln Sie mit aktuellen Marktdaten die Rollen, die sowohl unter Marktniveau bezahlt als auch stark gefragt sind: Dort ist das Risiko, Mitarbeitende zu verlieren, am größten. Unser Schritt-für-Schritt-Leitfaden zum Gehaltsbenchmarking erklärt, wie das geht.
- Prüfen Sie die Stauchung. Überprüfen Sie nach der Modellierung den Abstand zwischen den Stufen und die Position jedes Mitarbeitenden in seinem Gehaltsband, damit pauschale Eurobeträge für untere Bänder keine sinnvollen Unterschiede zwischen den Ebenen einebnen.
- Nutzen Sie den Rest des Vergütungspakets. Essens- und Fahrtkostenzuschüsse, Unterstützung bei der Kinderbetreuung und flexible Benefit-Pläne können je nach lokalen Steuerregeln das Nettoeinkommen zu geringeren Kosten erhöhen als eine entsprechende Bruttoerhöhung. Variable Vergütung ist ein weiterer Hebel: Lesen Sie unsere Leitfäden zu Bonusstrukturen, zum Zeitpunkt von Boni und zu langfristigen Anreizen.
So kommunizieren Sie Reallohnveränderungen
Mitarbeitende wissen, was mit den Preisen passiert. Wie Sie die Gehaltsrunde 2027 erklären, ist fast so wichtig wie die Zahlen selbst.
- Übertreiben Sie nicht. Eine Erhöhung um 3 % als großzügig darzustellen, wenn die Inflation bei fast 4 % liegt, schadet dem Vertrauen. Benennen Sie die Lücke.
- Erklären Sie, wie das Budget entstanden ist: die Töpfe für Verpflichtungen, Lebenshaltungskosten, Leistung und Markt, und warum es jeden davon gibt.
- Trennen Sie die Botschaften. Sagen Sie Mitarbeitenden, welcher Teil ihrer Erhöhung auf die Lebenshaltungskosten reagiert und welcher Teil Leistung oder Marktposition widerspiegelt.
- Zeigen Sie das gesamte Paket. Ein Total Reward Statement hilft den Mitarbeitenden, den Wert von Benefits, variabler Vergütung und Beiträgen zur Altersversorgung neben dem Grundgehalt zu sehen.
- Bereiten Sie Führungskräfte vor. Geben Sie ihnen Gesprächsleitfäden, die Kriterien hinter jeder Entscheidung und die Daten, die sie brauchen, um die Frage „Warum hat meine Erhöhung nicht mit der Inflation Schritt gehalten?“ zu beantworten.
Entgelttransparenz: Warum Ihre Entscheidungen für 2027 dokumentierte Kriterien brauchen
Die EU-Entgelttransparenzrichtlinie (Richtlinie (EU) 2023/970) war bis zum 7. Juni 2026 umzusetzen, und ihre Pflichten gelten über nationale Gesetze, sobald der jeweilige Mitgliedstaat sie umgesetzt hat. Sobald sie gelten, müssen Arbeitgeber objektive, geschlechtsneutrale Kriterien für die Festlegung von Entgelt und Entgeltentwicklung verwenden, diese Kriterien den Beschäftigten zugänglich machen, und im Streitfall trägt der Arbeitgeber die Beweislast (European Parliament & Council of the European Union, 2023).
Die Berichterstattung über das geschlechtsspezifische Entgeltgefälle beginnt am 7. Juni 2027 für Arbeitgeber mit 250 oder mehr Beschäftigten (jährlich) und mit 150–249 Beschäftigten (alle drei Jahre) sowie am 7. Juni 2031 für Arbeitgeber mit 100–149 Beschäftigten (alle drei Jahre). Zeigt ein Bericht in einer Gruppe von Beschäftigten ein nicht erklärbares Gefälle von 5 % oder mehr, das nicht innerhalb von sechs Monaten behoben wird, ist eine gemeinsame Entgeltbewertung mit den Arbeitnehmervertretungen erforderlich.
Für die Gehaltsrunde 2027 bedeutet das: Jede Anpassung für Lebenshaltungskosten, Leistung und Markt braucht eine dokumentierte, einheitliche Regel. Ein pauschaler Eurobetrag für untere Gehaltsbänder lässt sich zum Beispiel leicht begründen, Ad-hoc-Ausnahmen dagegen nicht. Wenn Sie noch nicht geprüft haben, wie gut Ihre Vergütungsstruktur vorbereitet ist, sind unser Leitfaden zum EU-Entgelttransparenzgesetz 2026 und der kostenlose Entgelttransparenz-Check ein guter Ausgangspunkt.
Fazit: eine Checkliste für C&B-Teams
- Messen Sie die Reallohnlücke Ihrer Belegschaft seit 2020 nach Land und Gehaltsband.
- Modellieren Sie den verpflichtenden Topf (Indexierung, Tarifverträge, Mindestlöhne) in mehreren Inflationsszenarien.
- Teilen Sie das Budget auf in die Töpfe Verpflichtung, Lebenshaltungskosten, Leistung, Marktanpassung und Beförderung.
- Wählen Sie dauerhafte oder einmalige Unterstützung, je nachdem, wie hartnäckig Sie die Inflation einschätzen.
- Schützen Sie Geringverdienende mit gestaffelten oder pauschalen Eurobeträgen und prüfen Sie anschließend die Gehaltsstauchung.
- Benchmarken Sie kritische Rollen vor den endgültigen Entscheidungen anhand aktueller Marktdaten.
- Dokumentieren Sie die Kriterien für jede Anpassung, im Einklang mit den jeweils geltenden Regeln zur Entgelttransparenz.
- Bereiten Sie Führungskräfte und die Kommunikation an die Mitarbeitenden vor, einschließlich Total Reward Statements.
Inflation und Gehalt sind wieder ein strategisches Thema. Die meisten Beschäftigten in Europa haben die nach 2021 verlorene Kaufkraft nicht zurückgewonnen, und ein neuer Preisanstieg trifft genau dann ein, wenn Unternehmen vorsichtige Budgets von 2–3 % planen. Die Antwort ist nicht, die Inflation automatisch auszugleichen, sondern zu verstehen, wo Ihre Mitarbeitenden im Vergleich zu den Preisen und zum Markt stehen, die am stärksten Betroffenen zu schützen, einen echten Leistungstopf zu erhalten und jede Entscheidung klar zu erklären.
Sie möchten wissen, wo Ihre Gehälter stehen? Die TalentUp-Plattform für Gehaltsbenchmarking liefert Ihnen aktuelle Gehaltsbenchmarks nach Rolle, Senioritätsstufe, Unternehmensgröße und Stadt in ganz Europa, damit Ihre Reaktion auf die Inflation auf dem heutigen Markt basiert und nicht auf der Umfrage vom letzten Jahr. Wie die Daten entstehen, erfahren Sie in unserer Methodik.
Quellen
- TalentUp. (2026). TalentUp job postings database, Januar–September 2024 und 2026 [Datensatz]. https://talentup.io/insights/
- CCOO & UGT. (2026). VI Acuerdo para el Empleo y la Negociación Colectiva (VI AENC): propuesta sindical. https://www.ccoo.es/5c29c4f6914d53a229a89bc39ace60ef000001.pdf
- DLA Piper. (2026, 2. Juli). Belgium introduces major reforms to automatic wage indexation. https://knowledge.dlapiper.com/dlapiperknowledge/globalemploymentlatestdevelopments/2026/belgium-introduces-major-reforms-to-automatic-wage-indexation
- European Central Bank. (2026a, September). ECB staff macroeconomic projections for the euro area, September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
- European Central Bank. (2026b). Economic Bulletin, Issue 6, 2026. https://www.ecb.europa.eu/press/economic-bulletin/html/eb202606.en.html
- European Central Bank. (2026c, 16. September). ECB wage tracker at 2.7% in H1 2027, pointing to a modest uptick in negotiated wage growth [Pressemitteilung]. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260916~7bc58ebef4.en.html
- European Parliament & Council of the European Union. (2023). Directive (EU) 2023/970 to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms. Official Journal of the European Union, L 132, 21–44. https://eur-lex.europa.eu/eli/dir/2023/970/oj
- Eurostat. (2026a, 17. September). Annual inflation up to 3.2% in the euro area [Euro indicators]. https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-17092026-ap
- Eurostat. (2026b, 2. Oktober). Euro area annual inflation up to 3.8% [Schnellschätzung, Euro indicators]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-ap
- Eurostat. (2026c, 16. September). Annual increase in labour costs at 3.1% in euro area [Euro indicators]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
- Eurostat. (2026d). HICP – annual data (average index and rate of change) (prc_hicp_aind) [Datensatz]. https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_aind/default/table
- Eurostat. (2026e). Labour cost index by NACE Rev. 2 activity – annual data (lc_lci_r2_a) [Datensatz]. https://ec.europa.eu/eurostat/databrowser/view/lc_lci_r2_a/default/table
- Garrigues. (2023). Se publica el V Acuerdo para el Empleo y la Negociación Colectiva (V AENC). https://www.garrigues.com/es_ES/noticia/publica-v-acuerdo-empleo-negociacion-colectiva-v-aenc
- Handwerksblatt. (2024). Inflationsausgleichsprämie: 3.000 Euro steuerfrei bis Ende 2024. https://www.handwerksblatt.de/betriebsfuehrung/inflationsausgleichspraemie-3000-euro-steuerfrei-bis-ende-2024
- OECD. (2026). The real wage recovery is slowing down: The OECD wage bulletin. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/the-real-wage-recovery-is-slowing-down_680b8b36/507d3cf8-en.pdf
- Qué!. (2026, 23. Juni). Bloqueo por la renovación del AENC: CC.OO. amenaza con huelgas si no hay acuerdo salarial para 2026. https://www.que.es/2026/06/23/aenc-bloqueo-patronal-movilizaciones/