Inflazione e stipendi tornano in cima all’agenda proprio mentre i team Compensation chiudono i budget 2027. Secondo la stima flash di Eurostat, l’inflazione dell’area dell’euro è salita al 3,8% a settembre 2026, dal 3,2% di agosto e dal 2,0% di un anno prima, trainata da uno shock energetico legato al conflitto in Medio Oriente (Eurostat, 2026a, 2026b). Le retribuzioni, intanto, crescono intorno al 3%.
Per i direttori HR e i responsabili Total Rewards la domanda non è solo se l’azienda può permettersi di più, ma se un aumento tipico del 2–3% protegga davvero il potere d’acquisto delle persone e cosa fare se non è così. La maggior parte dei dipendenti europei non ha ancora recuperato quanto perso dopo il 2021: un nuovo calo dei salari reali si somma quindi a quello precedente.
Questa guida combina i dati più recenti di Eurostat, BCE e OCSE con i dati sugli annunci di lavoro di TalentUp per rispondere a tre domande: quanto potere d’acquisto si è perso in ciascun paese, se un aumento del 3% basta per il 2027 e come costruire e comunicare un budget retributivo 2027 in una fase di prezzi in crescita.
Punti chiave
- L’inflazione dell’area dell’euro ha raggiunto il 3,8% a settembre 2026; Spagna (5,0%), Belgio (4,6%) e Italia (4,1%) sono ben sopra la media.
- Nel periodo 2021–2025 i prezzi dell’area dell’euro sono saliti del 22,6% e le retribuzioni orarie del 19,2%: i salari reali sono ancora circa il 2,8% sotto il livello del 2020, e l’8,6% sotto in Italia.
- Ai tassi di settembre, un aumento del 3% è un taglio reale dello stipendio in tutte le grandi economie dell’area dell’euro tranne i Paesi Bassi; rispetto alla previsione della BCE del 2,5% per il 2027, è un piccolo guadagno reale.
- Pochissimi datori di lavoro promettono una protezione dall’inflazione negli annunci: meno di 1 su 1.000 in Germania e nel Regno Unito nel 2026, secondo i dati TalentUp.
- Costruisci il budget 2027 in fondi separati (obbligatorio, costo della vita, merito, adeguamento al mercato) e documenta i criteri di ciascuno, come richiederanno le norme sulla trasparenza retributiva man mano che le leggi nazionali si applicano.
Inflazione e stipendi nel 2026: gli ultimi dati
La ripresa dell’inflazione è disomogenea. Nella stima flash di Eurostat di settembre 2026, l’inflazione annua ha raggiunto il 5,0% in Spagna, il 4,6% in Belgio e il 4,1% in Italia, mentre Francia (3,4%), Germania (3,3%) e Paesi Bassi (3,0%) erano più vicini al 3% (Eurostat, 2026b). Ad agosto, nell’intera UE, i tassi andavano dallo 0,3% della Svezia al 6,3% della Romania (Eurostat, 2026a).
Cosa spinge l’inflazione conta per le HR. I prezzi dell’energia sono aumentati del 18,8% su base annua a settembre, mentre l’inflazione dei servizi è salita al 3,2% (Eurostat, 2026b). Gli shock energetici tendono a rientrare; l’inflazione dei servizi è strettamente legata ai salari e tende a durare più a lungo. La BCE prevede un’inflazione complessiva del 3,0% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028, con un picco del 3,6% nel quarto trimestre 2026, e un’inflazione di fondo (esclusi energia e alimentari) del 2,6% nel 2027 (BCE, 2026a). Queste proiezioni sono state chiuse prima del balzo di settembre al 3,8%.
Le retribuzioni, finora, non hanno reagito. I redditi per occupato sono cresciuti del 3,3% nel secondo trimestre 2026, dal 3,5% del primo, e la BCE osserva che i salari «finora non hanno mostrato una reazione significativa allo shock energetico» (BCE, 2026b). Il costo orario del lavoro è aumentato del 3,1% nell’area dell’euro, con salari e stipendi in crescita del 3,0% (Eurostat, 2026c). Il wage tracker della BCE indica una crescita dei salari negoziati del 2,7% nel primo semestre 2027 (BCE, 2026c).
| Indicatore (area dell’euro) |
Ultimo dato |
Periodo |
Fonte |
| Inflazione annua (IAPC) |
3,8% |
Settembre 2026 (stima flash) |
Eurostat |
| Inflazione dell’energia |
18,8% |
Settembre 2026 (stima flash) |
Eurostat |
| Redditi per occupato |
3,3% |
2° trim. 2026 |
BCE |
| Salari e stipendi orari |
3,0% |
2° trim. 2026 |
Eurostat |
| Salari negoziati (wage tracker) |
2,7% |
1° sem. 2027 |
BCE |
| Previsione di inflazione |
2,5% |
2027 |
BCE, settembre 2026 |
Con un’inflazione vicina al 4% e retribuzioni che crescono del 3% o meno, i salari reali tornano a scendere.
Salari reali in Europa dal 2021: chi ha perso potere d’acquisto?
Per capire come reagiranno i dipendenti alla nuova fiammata dei prezzi, conviene prima guardare indietro. Nel periodo 2021–2025 i prezzi al consumo dell’area dell’euro sono aumentati del 22,6%, mentre le retribuzioni orarie sono cresciute del 19,2%, lasciando il dipendente medio con circa il 2,8% di potere d’acquisto in meno rispetto al 2020, secondo i nostri calcoli su dati Eurostat (Eurostat, 2026d, 2026e).
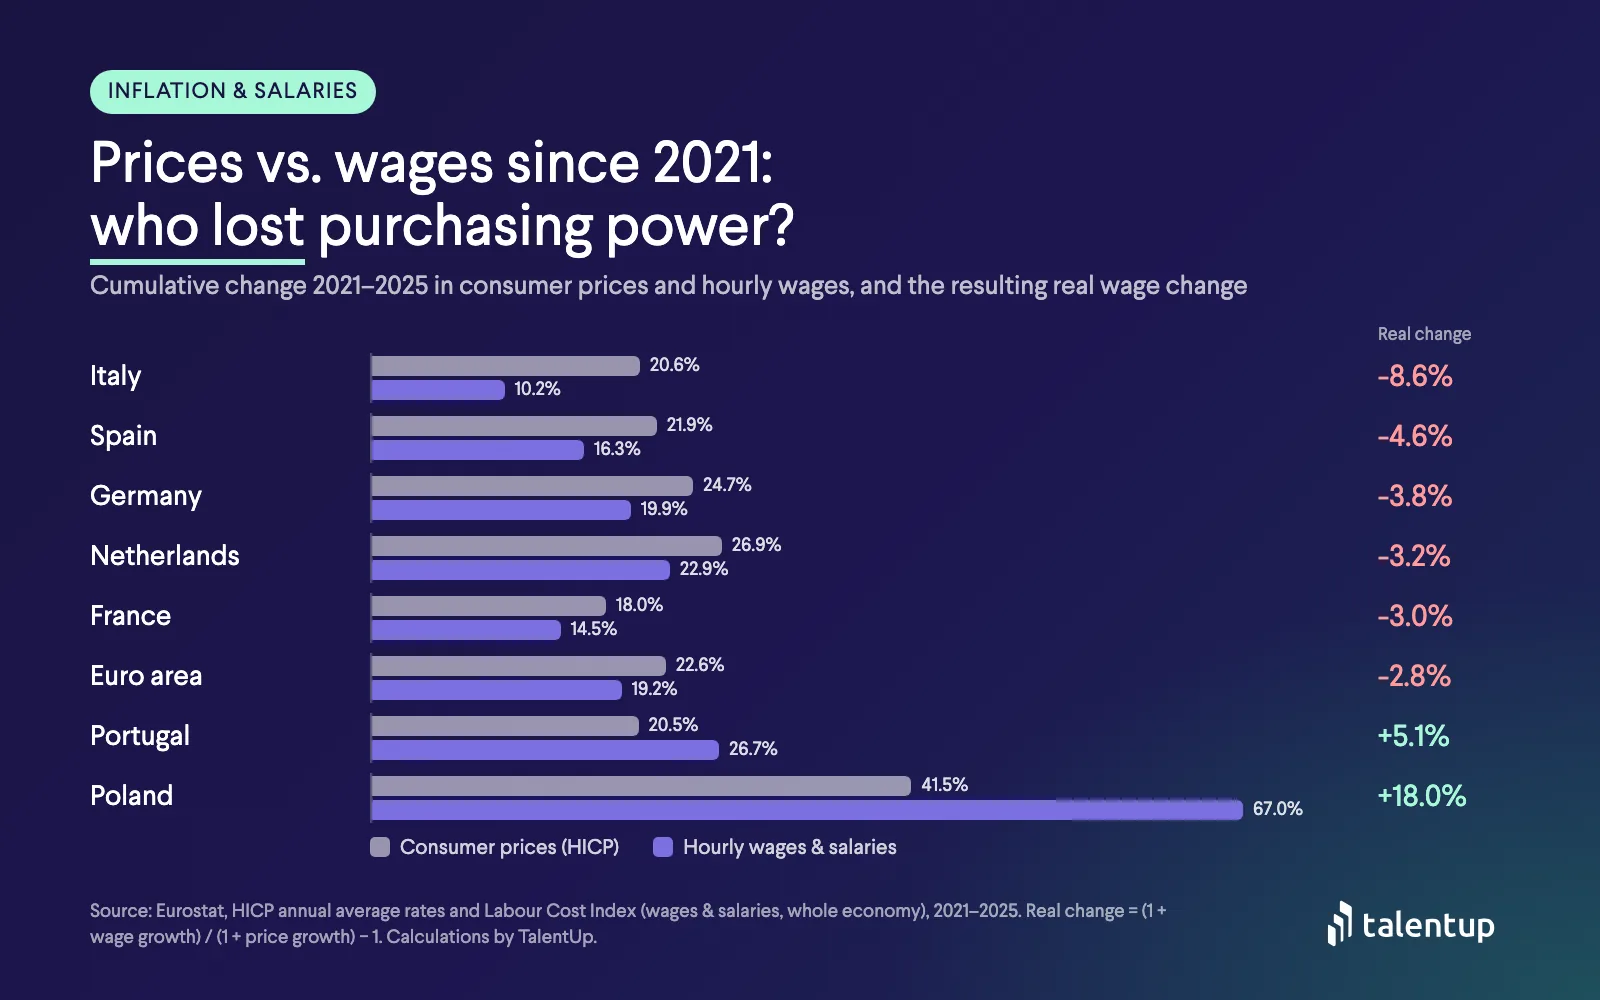
Variazione cumulata dei prezzi al consumo (IAPC) e di salari e stipendi orari (indice del costo del lavoro), dalla media annua 2020 alla media annua 2025. Fonte: Eurostat; elaborazioni TalentUp.
| Paese |
Prezzi al consumo 2021–2025 |
Retribuzioni orarie 2021–2025 |
Variazione del salario reale |
Aumento necessario per recuperare il livello del 2020 |
| Italia |
+20,6% |
+10,2% |
−8,6% |
+9,4% |
| Spagna |
+21,9% |
+16,3% |
−4,6% |
+4,8% |
| Germania |
+24,7% |
+19,9% |
−3,8% |
+4,0% |
| Paesi Bassi |
+26,9% |
+22,9% |
−3,2% |
+3,3% |
| Francia |
+18,0% |
+14,5% |
−3,0% |
+3,1% |
| Area dell’euro |
+22,6% |
+19,2% |
−2,8% |
+2,9% |
| Portogallo |
+20,5% |
+26,7% |
+5,1% |
— |
| Polonia |
+41,5% |
+67,0% |
+18,0% |
— |
Fonte: IAPC e indice del costo del lavoro di Eurostat; elaborazioni TalentUp. L’«aumento necessario» è l’incremento reale, in aggiunta all’inflazione futura, che riporterebbe il potere d’acquisto al livello del 2020.
L’OCSE giunge a una conclusione simile: nel terzo trimestre 2025 i salari reali erano ancora sotto il livello di inizio 2021 in metà (19) dei 37 paesi OCSE analizzati, e di oltre il 2% in un quarto di essi, tra cui Italia e Spagna (OCSE, 2026).
Questa storia condiziona le aspettative. Chi ha già perso terreno è più sensibile a un nuovo aumento dei prezzi: un aumento che sarebbe sembrato equo in un anno di bassa inflazione oggi può essere percepito come un taglio dello stipendio, alimentando disimpegno e turnover proprio tra i profili migliori, quelli che hanno alternative sul mercato.
Un aumento del 3% basta nel 2027?
Come abbiamo spiegato nella nostra analisi dei budget per gli aumenti salariali 2027, la maggior parte delle aziende dell’Europa occidentale prevede aumenti del 2–3%. Se il 3% sia «sufficiente» dipende dal dato di inflazione con cui lo confronti.
Chi lavora sul campo vede lo stesso schema. Ludovic Wolff, responsabile della practice Rewards, Benefits & Share Plan di Alixio Group, ha riassunto così un’indagine su quasi 100 direttori HR e compensation di grandi aziende francesi:
 Ludovic WolffPractice Leader Rewards, Benefits & Share Plan, Alixio Group
I budget per gli aumenti salariali tornano a salire (2,3% per il 2027, dopo l’1,9% effettivamente erogato nel 2026) MA in un contesto volatile: l’inflazione attesa per il 2027 oscilla tra l’1,8% e il 2,2% a seconda degli istituti, perché dipende molto dalla situazione in Medio Oriente.
Una politica retributiva più individualizzata: meno aumenti generali (quasi scomparsi per i quadri), mentre crescono gli aumenti individuali e i budget per le promozioni.
Guardando indietro (inflazione attuale). Ai tassi di settembre 2026, un aumento del 3% è un taglio reale in tutte le grandi economie dell’area dell’euro tranne i Paesi Bassi, dove va in pareggio:
| Paese |
Inflazione, sett. 2026 |
Valore reale di un aumento del 3% |
Su uno stipendio di 40.000 € |
| Spagna |
5,0% |
−2,0 p.p. |
−800 € |
| Belgio |
4,6% |
−1,6 p.p. |
−640 € |
| Italia |
4,1% |
−1,1 p.p. |
−440 € |
| Area dell’euro |
3,8% |
−0,8 p.p. |
−320 € |
| Portogallo |
3,6% |
−0,6 p.p. |
−240 € |
| Francia |
3,4% |
−0,4 p.p. |
−160 € |
| Germania |
3,3% |
−0,3 p.p. |
−120 € |
| Paesi Bassi |
3,0% |
0,0 p.p. |
0 € |
Fonte: stima flash di Eurostat, settembre 2026 (Eurostat, 2026b); elaborazioni TalentUp. La colonna in euro confronta un aumento di 1.200 € con il costo aggiuntivo dello stesso paniere all’inflazione attuale; non considera le imposte né le abitudini di consumo individuali. In Belgio l’indicizzazione automatica colma per legge buona parte di questo divario (vedi sotto).
Guardando avanti (inflazione attesa). Un aumento pagato nel 2027 si spende ai prezzi del 2027. Se la BCE ha ragione e l’inflazione si attesta in media al 2,5% nel 2027, un aumento del 3% è un modesto guadagno reale. Ma quella previsione precede il balzo di settembre e non fa nulla per il 3–9% che i dipendenti in Italia, Spagna, Germania, Paesi Bassi e Francia hanno già perso dal 2020.
La lettura pratica: il 3% basta a evitare un ulteriore taglio reale solo se l’inflazione scende come previsto, e non ripara le perdite passate. La tua posizione lungo questo spettro dovrebbe dipendere dall’esposizione della tua forza lavoro, dal tuo posizionamento sul mercato e dal rischio di turnover, non da un unico dato di sintesi.
I dati di agosto, pubblicati prima della stima flash, mostravano lo stesso andamento a livelli più bassi:
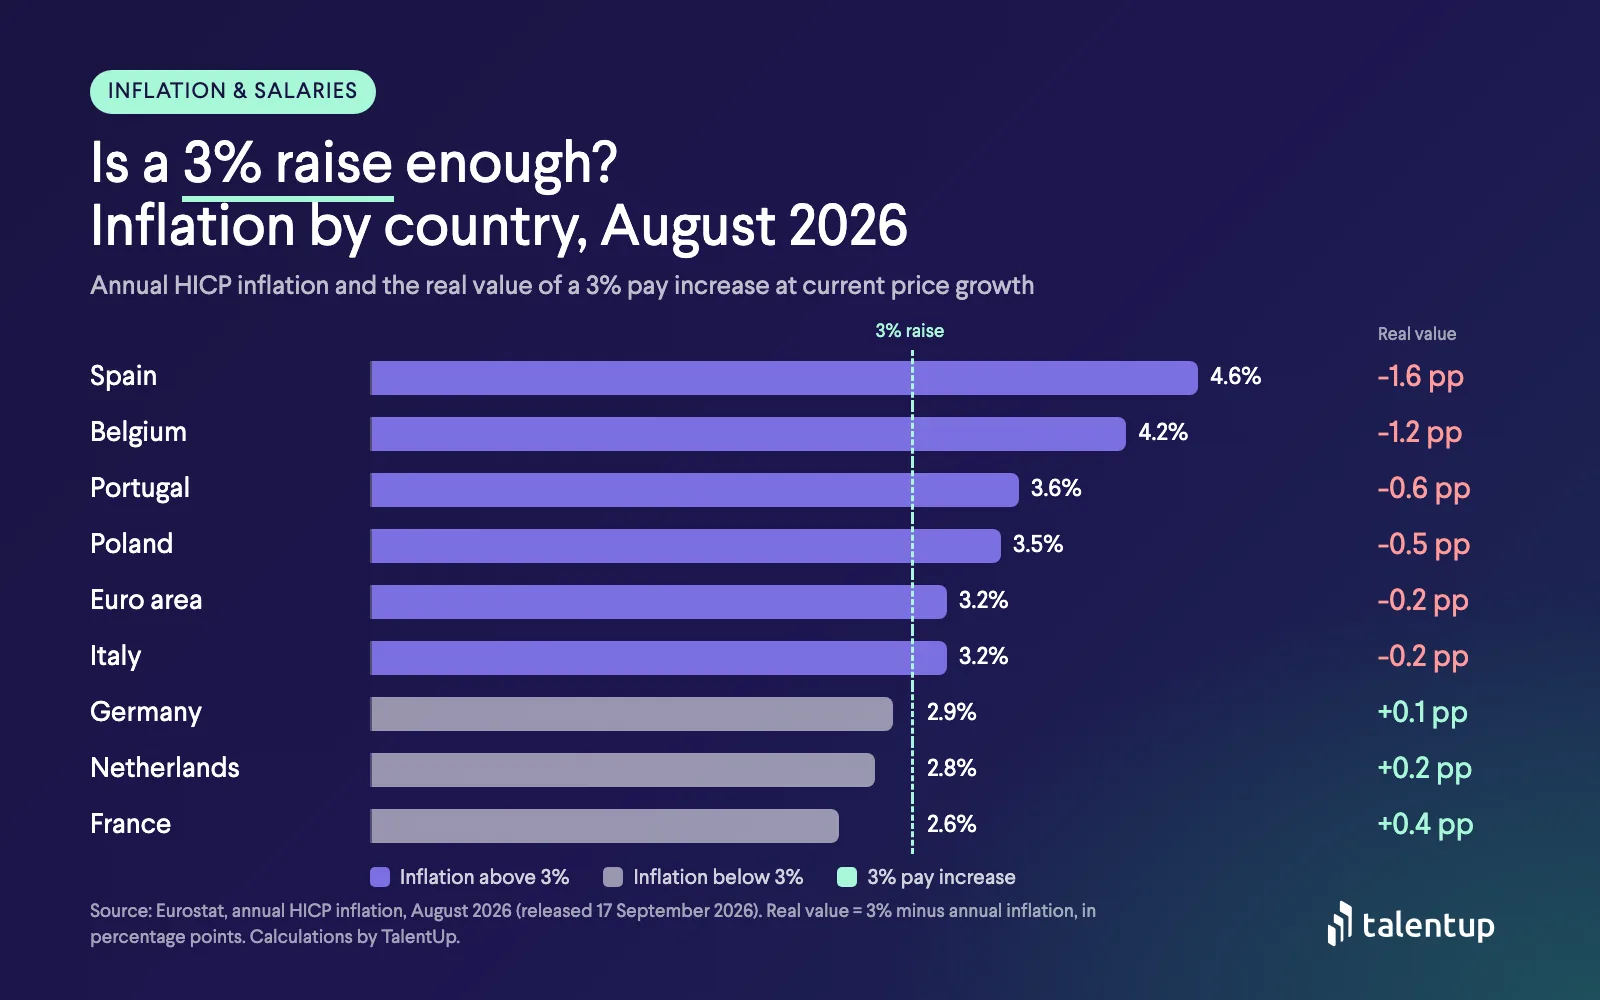
Inflazione annua IAPC ad agosto 2026 a confronto con un aumento retributivo del 3%. Fonte: Eurostat (pubblicato il 17 settembre 2026); elaborazioni TalentUp.
Gli stipendi dovrebbero essere legati all’inflazione?
Quando i prezzi salgono, dipendenti e rappresentanze sindacali chiedono aumenti in linea con l’inflazione. Ci sono buoni argomenti da entrambe le parti, e la maggior parte dei datori di lavoro europei finisce per adottare una soluzione ibrida.
|
Adeguamento automatico all’inflazione |
Retribuzione basata su mercato e merito con protezione mirata |
| Costo |
Trasforma uno shock temporaneo dei prezzi in un aumento permanente della base retributiva, delle pensioni e di ogni futuro aumento percentuale |
Costo permanente solo dove il mercato o la performance lo giustificano; il sostegno temporaneo può essere una tantum |
| Legame con la performance |
Debole: tutti ricevono lo stesso aumento |
Forte: aumenti di merito e adeguamenti al mercato restano differenziati |
| Equità |
Stessa percentuale per tutti, anche se l’inflazione colpisce di più i redditi bassi |
Può essere mirata alle fasce più basse e ai ruoli più esposti |
| Retention |
Protegge il potere d’acquisto di tutti |
Protegge prima i ruoli critici e a rischio |
| Prevedibilità |
Bassa: il costo dipende da un indice che non controlli |
Alta: fissi i fondi in anticipo |
Il principio di fondo è semplice: la retribuzione base segue il costo del lavoro, non il costo della vita. L’inflazione ti dice cosa è successo ai prezzi; non ti dice quanto pagano i concorrenti per un ruolo. Un ruolo può essere ben pagato rispetto al mercato anche dopo aver perso terreno sull’inflazione, e viceversa. Per questo l’approccio più solido è separare la risposta all’inflazione dal merito e ancorare le decisioni individuali ai dati di mercato, come spieghiamo nella nostra guida su come bilanciare equità interna e competitività di mercato.
I consulenti di compensation sono d’accordo. Commentando la previsione salariale 2027 di Kienbaum per la Svizzera, Timon Forrer l’ha sintetizzato così:
 Timon ForrerCompensation & Rewards Consultant, Kienbaum (Zurigo)
Mentre i sindacati chiedono il 2,5% in più per tutti, le aziende svizzere prevedono in media circa l’1,1%, cioè un aumento in termini reali con un’inflazione prevista dello 0,6%. […] In parole semplici, la domanda centrale è: quanto dobbiamo, vogliamo e possiamo pagare per trattenere le persone giuste? L’inflazione ha sicuramente un ruolo, ma è solo uno dei fattori.
Cosa promettono davvero i datori di lavoro: i dati TalentUp
Se la retribuzione legata all’inflazione fosse una prassi diffusa, comparirebbe negli annunci di lavoro, dove i datori di lavoro presentano le loro politiche retributive. Non è quasi mai così.
0,7 su 1.000
annunci di lavoro in Germania citavano una compensazione dell’inflazione nel 2026, contro 1,6 nel 2024
0,2 su 1.000
annunci nel Regno Unito promettevano aumenti legati al costo della vita o all’inflazione nel 2026, contro 0,4 nel 2024
3 annunci su ~695.000
in Spagna citavano una revisione salariale legata all’IPC nel 2026
Fonte: database di annunci di lavoro TalentUp, gennaio–settembre di ogni anno. Vedi la metodologia più sotto.
Il calo tedesco coincide con la fine dell’Inflationsausgleichsprämie esentasse (fino a 3.000 € esenti da imposte e contributi previdenziali, disponibile fino al 31 dicembre 2024), che molti annunci del 2024 indicavano come benefit (Handwerksblatt, 2024). Nel Regno Unito, le menzioni rimaste promettono di solito «un aumento in linea con l’inflazione» o una revisione annuale per il costo della vita. Il segnale è chiaro: la protezione dall’inflazione non è quasi mai un argomento di vendita nel recruiting. I datori di lavoro competono sui livelli retributivi, non sulle promesse di indicizzazione: un motivo in più per gestire la risposta all’inflazione nel budget interno anziché nelle lettere di offerta.
Indicizzazione dei salari in Europa: cosa è obbligatorio?
Prima di fissare un budget per il merito, quantifica gli aumenti che sei obbligato a riconoscere. Un’inflazione più alta rende questi obblighi più pesanti del previsto.
| Paese |
Meccanismo principale |
Cosa significa per il 2027 |
| Belgio |
Indicizzazione automatica stabilita da ciascuna commissione paritetica. Ad esempio, la commissione paritetica 200 (impiegati) indicizza gli stipendi ogni 1° gennaio; altre indicizzano quando i prezzi aumentano del 2% |
L’indicizzazione assorbirà gran parte del divario di inflazione, a carico del datore di lavoro. Una riforma del 2026 limita il primo 2% di indicizzazione ai primi 4.000 € di stipendio lordo mensile dal 1° giugno 2026, con un secondo periodo di moderazione dal 1° gennaio 2028; i datori di lavoro versano il 50% del risparmio come contributi previdenziali (DLA Piper, 2026) |
| Spagna |
Contratti collettivi di settore e aziendali (convenios colectivos), molti con clausole di revisione salariale (cláusulas de revisión salarial) legate all’IPC. L’accordo quadro V AENC raccomandava il 4% (2023), il 3% (2024) e il 3% (2025), più fino all’1% aggiuntivo se l’IPC di dicembre superava l’aumento concordato (Garrigues, 2023) |
Verifica ogni convenio applicabile per individuare clausole di revisione attivate dall’inflazione 2026. Il VI AENC (2026–2028) non era ancora stato firmato a fine giugno 2026; i sindacati proponevano il 4% annuo e una clausola di revisione dell’1,5% (CCOO & UGT, 2026; Qué!, 2026) |
| Germania |
Contratti collettivi di settore (Tarifverträge), nessuna indicizzazione automatica |
Gli aumenti vengono negoziati; nel 2022–2024 sono stati utilizzati pagamenti una tantum contro l’inflazione |
| Paesi Bassi |
Contratti collettivi di settore (cao), alcuni con clausole di compensazione dei prezzi |
Verifica se il tuo cao prevede una compensazione automatica dei prezzi |
| Francia, Italia |
Contratti di settore e aggiornamenti del salario minimo legale; nessuna indicizzazione generale degli stipendi |
Gli aggiornamenti del salario minimo e dei minimi di settore alzano le soglie retributive |
I salari minimi legali contano ovunque. L’OCSE rileva che i salari minimi sono cresciuti più dei salari mediani dal 2021, comprimendo la parte bassa della distribuzione retributiva (OCSE, 2026). Se le retribuzioni d’ingresso continuano a crescere più rapidamente del resto, il divario tra junior e dipendenti esperti si riduce, e questi ultimi possono sentirsi sottovalutati.
Come costruire un budget retributivo 2027 in un periodo di inflazione
Un unico budget «3% per tutti» non funziona più. Dividilo in fondi con regole diverse:
| Fondo |
Scopo |
Chi lo riceve |
Struttura tipica |
| 1. Obbligatorio |
Indicizzazione, contratti collettivi, variazioni del salario minimo |
Tutti i dipendenti coperti |
Fissato per legge o accordo: modellalo in due o tre scenari di inflazione |
| 2. Costo della vita |
Proteggere il potere d’acquisto dove pesa di più |
Fasce più basse e paesi più esposti |
Importo fisso in euro o percentuale a scaglioni; una tantum se lo shock sembra temporaneo |
| 3. Merito |
Premiare la performance |
Differenziato in base alla valutazione |
Matrice per performance e posizione nella fascia |
| 4. Adeguamento al mercato |
Correggere i ruoli pagati sotto mercato |
Ruoli critici e difficili da coprire sotto la fascia |
Guidato dai benchmark attuali, non dall’indice di inflazione |
| 5. Promozione |
Riconoscere il passaggio a un livello superiore |
Dipendenti promossi |
Di solito gestito separatamente dalla revisione |
Come dimensionare ciascun fondo:
- Parti dal fondo obbligatorio. Calcola il costo dell’indicizzazione e dei contratti collettivi al tasso di inflazione attuale e in uno scenario più alto (ad esempio, il 3,8% di settembre che persiste fino all’inizio del 2027). Ciò che resta è il tuo budget discrezionale.
- Mappa l’esposizione. Misura la variazione del salario reale della tua forza lavoro dal 2020, per paese e fascia retributiva, usando la tabella qui sopra come riferimento. I dipendenti con stipendi più bassi spendono una quota maggiore del reddito in energia e alimentari, quindi sentono di più l’inflazione.
- Scegli tra sostegno permanente e una tantum. Se ti aspetti che l’inflazione torni verso il 2,5% previsto dalla BCE per il 2027, un pagamento una tantum per il costo della vita protegge i dipendenti senza alzare in modo permanente la base retributiva. Verifica prima il trattamento fiscale in ciascun paese.
- Proteggi il fondo per il merito. Se il costo della vita assorbe tutto il budget, i migliori ricevono lo stesso di tutti gli altri. Molti datori di lavoro mantengono merito e adeguamenti al mercato a una quota fissa del budget e finanziano separatamente il sostegno per il costo della vita.
- Dai priorità ai gap di mercato. Usa dati di mercato aggiornati per individuare i ruoli che sono sia sotto mercato sia molto richiesti: è lì che il rischio di perdere persone è maggiore. La nostra guida passo per passo al benchmarking retributivo spiega come fare.
- Controlla la compressione. Dopo la modellazione, verifica la distanza tra i livelli e la posizione di ogni dipendente nella sua fascia, così che gli aumenti fissi in euro per le fasce più basse non cancellino differenze significative tra i livelli.
- Usa il resto del pacchetto. Buoni pasto, contributi per il trasporto, sostegno per la cura dei figli e piani di welfare flessibili possono aumentare il reddito netto a un costo inferiore rispetto a un aumento lordo equivalente, a seconda delle norme fiscali locali. La retribuzione variabile è un’altra leva: consulta le nostre guide su strutture dei bonus, tempistica dei bonus e incentivi di lungo termine.
Come comunicare le variazioni dei salari reali
I dipendenti sanno cosa sta succedendo ai prezzi. Il modo in cui spieghi la revisione 2027 conta quasi quanto i numeri.
- Non esagerare. Presentare un aumento del 3% come generoso quando l’inflazione è vicina al 4% danneggia la fiducia. Riconosci il divario.
- Spiega come è stato costruito il budget: i fondi obbligatorio, costo della vita, merito e mercato, e perché esiste ciascuno.
- Separa i messaggi. Indica ai dipendenti quale parte del loro aumento risponde al costo della vita e quale riflette la performance o la posizione rispetto al mercato.
- Mostra il pacchetto completo. Un total reward statement aiuta le persone a vedere il valore di benefit, retribuzione variabile e contributi pensionistici accanto alla retribuzione base.
- Prepara i manager. Fornisci loro i punti chiave da comunicare, i criteri alla base di ogni decisione e i dati necessari per rispondere alla domanda «perché il mio aumento non ha tenuto il passo con l’inflazione?».
Trasparenza retributiva: perché le tue decisioni per il 2027 richiedono criteri documentati
La Direttiva UE sulla trasparenza retributiva (Direttiva (UE) 2023/970) aveva come termine di recepimento il 7 giugno 2026, e i suoi obblighi si applicano attraverso le leggi nazionali man mano che ciascuno Stato membro la recepisce. Una volta in vigore, i datori di lavoro devono utilizzare criteri oggettivi e neutri rispetto al genere per stabilire la retribuzione e la progressione retributiva, rendere tali criteri accessibili ai dipendenti e, in caso di controversia, l’onere della prova passa al datore di lavoro (European Parliament & Council of the European Union, 2023).
La comunicazione sul divario retributivo di genere parte il 7 giugno 2027 per i datori di lavoro con 250 o più lavoratori (ogni anno) e con 150–249 lavoratori (ogni tre anni), e il 7 giugno 2031 per quelli con 100–149 lavoratori (ogni tre anni). Se un report evidenzia un divario non giustificato pari o superiore al 5% in una categoria di lavoratori e questo non viene corretto entro sei mesi, è obbligatoria una valutazione congiunta delle retribuzioni con i rappresentanti dei lavoratori.
Per la revisione 2027 questo significa che ogni adeguamento per costo della vita, merito e mercato richiede una regola documentata e coerente. Un aumento fisso in euro per le fasce più basse, ad esempio, è facile da giustificare; le eccezioni ad hoc no. Se non hai ancora verificato quanto è pronta la tua struttura retributiva, la nostra guida alla legge UE sulla trasparenza retributiva 2026 e il check gratuito sulla trasparenza retributiva sono buoni punti di partenza.
In sintesi: una checklist per i team C&B
- Misura il divario di salario reale della tua forza lavoro dal 2020, per paese e fascia retributiva.
- Modella il fondo obbligatorio (indicizzazione, contratti collettivi, salari minimi) in più scenari di inflazione.
- Suddividi il budget nei fondi obbligatorio, costo della vita, merito, adeguamento al mercato e promozione.
- Scegli tra sostegno permanente o una tantum in base a quanto ti aspetti che l’inflazione sia persistente.
- Proteggi i redditi più bassi con aumenti a scaglioni o fissi in euro, e poi verifica la compressione retributiva.
- Fai il benchmark dei ruoli critici rispetto ai dati di mercato attuali prima delle decisioni finali.
- Documenta i criteri di ogni adeguamento, in linea con le norme sulla trasparenza retributiva applicabili.
- Prepara i manager e la comunicazione ai dipendenti, inclusi i total reward statement.
Inflazione e stipendi sono tornati a essere un tema strategico. La maggior parte dei dipendenti europei non ha recuperato il potere d’acquisto perso dopo il 2021, e un nuovo aumento dei prezzi arriva proprio mentre le aziende pianificano budget prudenti del 2–3%. La risposta non è adeguarsi automaticamente all’inflazione, ma capire dove si collocano le tue persone rispetto sia ai prezzi sia al mercato, proteggere i più esposti, mantenere un vero fondo per il merito e spiegare chiaramente ogni decisione.
Vuoi sapere dove si posizionano i tuoi stipendi? La piattaforma di benchmarking retributivo di TalentUp ti offre benchmark retributivi aggiornati per ruolo, seniority, dimensione aziendale e città in tutta Europa, così che la tua risposta all’inflazione si basi sul mercato di oggi e non sull’indagine dell’anno scorso. Consulta la nostra metodologia per sapere come vengono costruiti i dati.
Fonti
- TalentUp. (2026). TalentUp job postings database, gennaio–settembre 2024 e 2026 [Dataset]. https://talentup.io/insights/
- CCOO & UGT. (2026). VI Acuerdo para el Empleo y la Negociación Colectiva (VI AENC): propuesta sindical. https://www.ccoo.es/5c29c4f6914d53a229a89bc39ace60ef000001.pdf
- DLA Piper. (2026, 2 luglio). Belgium introduces major reforms to automatic wage indexation. https://knowledge.dlapiper.com/dlapiperknowledge/globalemploymentlatestdevelopments/2026/belgium-introduces-major-reforms-to-automatic-wage-indexation
- European Central Bank. (2026a, settembre). ECB staff macroeconomic projections for the euro area, September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
- European Central Bank. (2026b). Economic Bulletin, Issue 6, 2026. https://www.ecb.europa.eu/press/economic-bulletin/html/eb202606.en.html
- European Central Bank. (2026c, 16 settembre). ECB wage tracker at 2.7% in H1 2027, pointing to a modest uptick in negotiated wage growth [Comunicato stampa]. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260916~7bc58ebef4.en.html
- European Parliament & Council of the European Union. (2023). Directive (EU) 2023/970 to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms. Official Journal of the European Union, L 132, 21–44. https://eur-lex.europa.eu/eli/dir/2023/970/oj
- Eurostat. (2026a, 17 settembre). Annual inflation up to 3.2% in the euro area [Euro indicators]. https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-17092026-ap
- Eurostat. (2026b, 2 ottobre). Euro area annual inflation up to 3.8% [Stima flash, euro indicators]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-ap
- Eurostat. (2026c, 16 settembre). Annual increase in labour costs at 3.1% in euro area [Euro indicators]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
- Eurostat. (2026d). HICP – annual data (average index and rate of change) (prc_hicp_aind) [Dataset]. https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_aind/default/table
- Eurostat. (2026e). Labour cost index by NACE Rev. 2 activity – annual data (lc_lci_r2_a) [Dataset]. https://ec.europa.eu/eurostat/databrowser/view/lc_lci_r2_a/default/table
- Garrigues. (2023). Se publica el V Acuerdo para el Empleo y la Negociación Colectiva (V AENC). https://www.garrigues.com/es_ES/noticia/publica-v-acuerdo-empleo-negociacion-colectiva-v-aenc
- Handwerksblatt. (2024). Inflationsausgleichsprämie: 3.000 Euro steuerfrei bis Ende 2024. https://www.handwerksblatt.de/betriebsfuehrung/inflationsausgleichspraemie-3000-euro-steuerfrei-bis-ende-2024
- OECD. (2026). The real wage recovery is slowing down: The OECD wage bulletin. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/the-real-wage-recovery-is-slowing-down_680b8b36/507d3cf8-en.pdf
- Qué!. (2026, 23 giugno). Bloqueo por la renovación del AENC: CC.OO. amenaza con huelgas si no hay acuerdo salarial para 2026. https://www.que.es/2026/06/23/aenc-bloqueo-patronal-movilizaciones/